Storno và Korrekturbeleg trong Registrierkasse ở Áo — xử lý sửa giao dịch rõ ràng, tuân thủ RKSV
Hướng dẫn tiếng Việt cho doanh nghiệp Áo về cách quản lý Storno và Korrekturbeleg trong Registrierkasse để bảo đảm báo cáo ngày, thanh toán và kiểm soát RKSV rõ ràng.
- Bahram Davoodi
Lỗi trong giao dịch bán hàng xảy ra thường xuyên — quan trọng là cách bạn sửa có thể truy vết và phù hợp với quy định. Bài viết này dành cho chủ cửa hàng, nhà hàng, quán cà phê, tiệm bánh và dịch vụ tại Áo: cách xử lý Storno và phát Korrekturbeleg (chứng từ sửa) trong Registrierkasse (máy ghi sổ/ POS) sao cho phù hợp với RKSV (Registrierkassensicherheitsverordnung).
Nội dung không thay thế tư vấn thuế hay pháp lý. Với các quyết định cuối cùng về thuế hoặc giải thích pháp luật, hãy liên hệ Steuerberater (tư vấn thuế) có thẩm quyền.
Giải thích thuật ngữ (lần đầu đề cập): “Registrierkasse” trong bài này hiểu là máy thu ngân điện tử hoặc hệ thống POS; “RKSV” là Registrierkassensicherheitsverordnung — Quy định an ninh cho máy ghi sổ ở Áo. Một số thuật ngữ tiếng Đức sẽ được ghi kèm giải thích lần đầu (Storno, Korrekturbeleg, Tagesabschluss, Warenbestand, Kassensystem) rồi dùng thuật ngữ bản địa sau đó.
Storno trong Registrierkasse là gì?
Storno nghĩa là sửa hoặc vô hiệu hoá một đăng ký bán hàng (toàn phần hoặc từng phần) theo cách có thể theo dõi được. Mục đích là không xóa dấu vết bán hàng ban đầu mà tạo một liên kết rõ ràng giữa giao dịch gốc và hành động sửa — ai sửa, khi nào, lý do và ảnh hưởng tới phương thức thanh toán.
Tại Áo, với các máy RKSV-aware, mọi sự kiện liên quan tới bán hàng và quỹ tiền cần để lại lịch sử có thể kiểm tra. Không nên thực hiện sửa “ẩn” hoặc xóa không có dấu vết; thay vào đó mọi thay đổi phải tồn tại trong chuỗi báo cáo ngày.
Khi nào cần thực hiện Storno?
Những tình huống thường gặp: quét nhầm mã hàng, khách hàng đổi ý trước/ sau khi thanh toán, tính sai số lượng hoặc giá, hoặc nhân viên bấm nhầm mục trong lúc cao điểm. Nếu không có quy trình rõ ràng, bạn sẽ gặp ba vấn đề: báo cáo bán hàng không khớp quỹ, nhân viên không biết khi nào được phép sửa, và quản lý không phân biệt được lỗi bình thường hay dấu hiệu gian lận.
Korrekturbeleg (chứng từ sửa) đóng vai trò gì?
Korrekturbeleg (chứng từ sửa) là biên lai/ghi chú do hệ thống tạo ra để liên kết giao dịch sửa với giao dịch gốc. Tùy hệ thống, đó có thể là biên lai sửa, ghi âm số âm, phiếu hoàn hàng hoặc một chứng từ kỹ thuật liên kết với hoá đơn ban đầu. Điều quan trọng: đầu ra hệ thống phải cho thấy rõ mối quan hệ giữa giao dịch gốc và thao tác Storno.
Khi đánh giá một Kassensystem (hệ thống POS), đừng chỉ xem tốc độ bán mà hãy hỏi: hệ thống lưu lại những thông tin nào khi thực hiện Storno — người dùng, thời gian, lý do, mục hàng, số tiền, phương thức thanh toán và liên kết về biên lai gốc? Những thông tin này sẽ quyết định giá trị làm việc của báo cáo ngày và kiểm toán nội bộ sau này.
Tại sao Storno quan trọng cho báo cáo ngày (Tagesabschluss)?
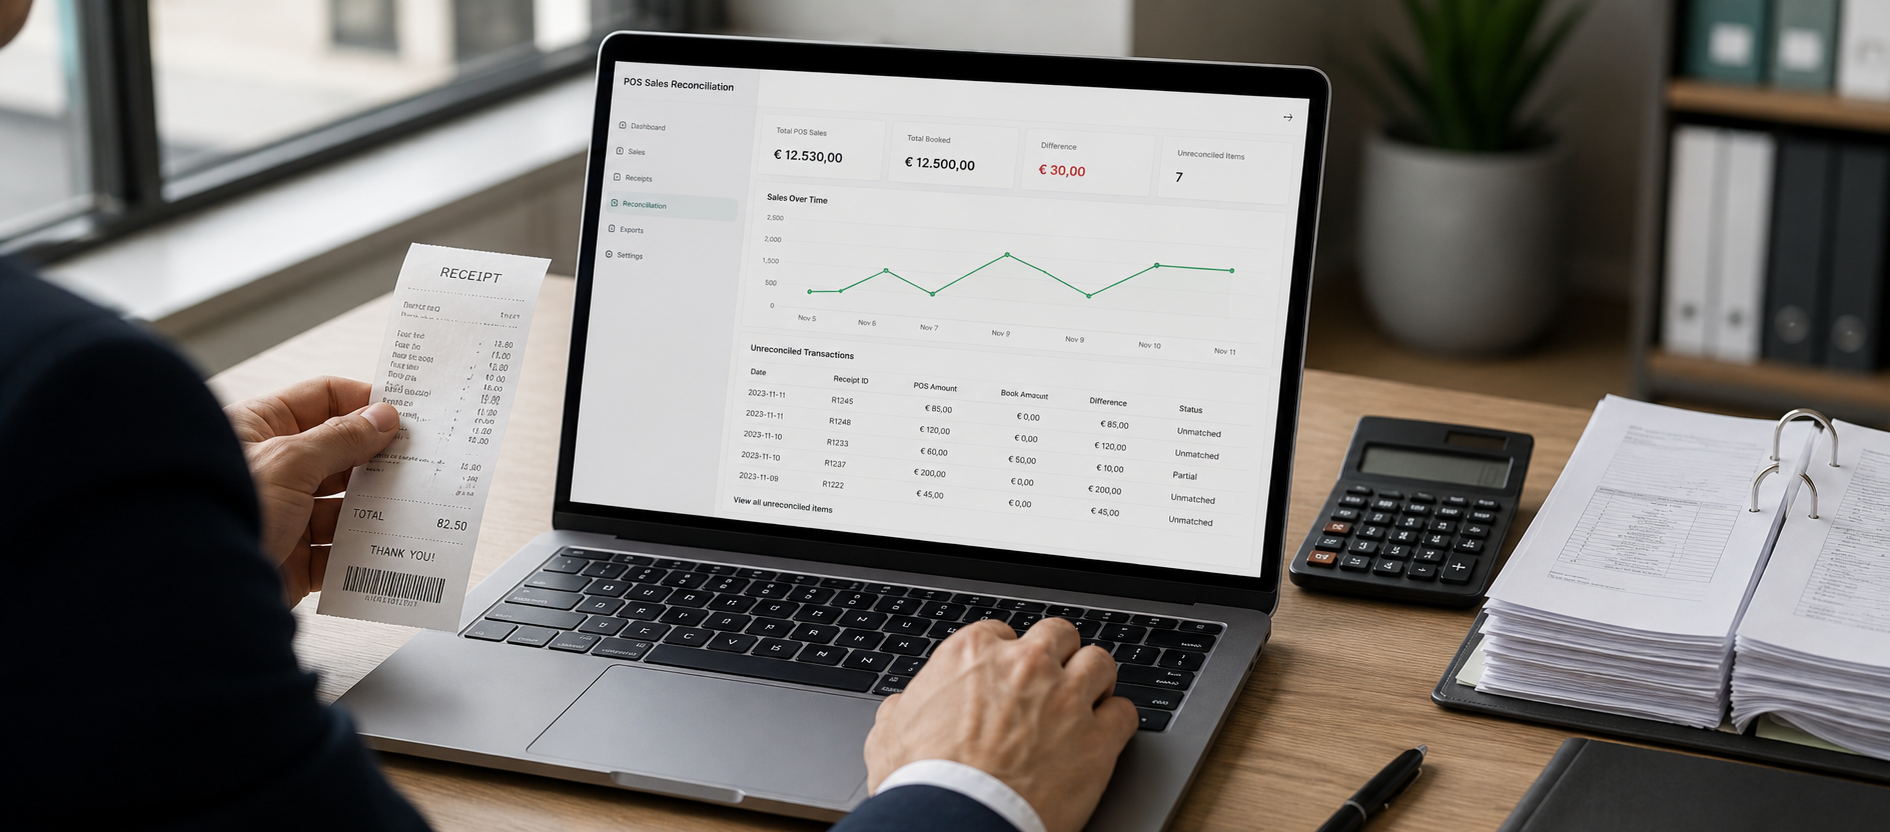
Báo cáo ngày (Tagesabschluss) chỉ tin cậy khi bán hàng, thanh toán, Storno, trả hàng, doanh thu thẻ và chênh lệch quỹ được trình bày rõ ràng. Nếu các sửa đổi được tách khỏi báo cáo chính hoặc thiếu lý do, quản lý sẽ chỉ thấy một con số tổng cuối ngày mà không biết nguyên nhân biến động.
Một hệ thống báo cáo tốt cho phép lọc riêng các Storno: số lượng sửa, tổng giá trị sửa, nhân viên thực hiện, nhóm sản phẩm bị sửa nhiều nhất, và sự tương ứng với thanh toán thẻ hay tiền mặt. Xem cách Lonio trình bày số liệu vận hành trong báo cáo và phân tích bán hàng — dữ liệu bán hàng phải chuyển thành quyết định chứ không chỉ là file xuất ra.
Storno, phương thức thanh toán và kế toán
Một lỗi hay gặp là chỉ sửa phần bán nhưng không kiểm tra ảnh hưởng lên thanh toán hoặc sổ sách kế toán. Nếu sửa bán bằng tiền mặt, phải giải thích biến động trong quỹ tiền; nếu sửa thanh toán thẻ, việc đối soát (settlement) thẻ và báo cáo thanh toán phải phù hợp với doanh thu sau sửa; nếu đã phát hành hoá đơn (Rechnung), quy trình sửa hoá đơn cần được xử lý riêng.
Sở dĩ tại Áo cần chú ý vì hệ thống thuế/ báo cáo liên quan tới RKSV, DEP (Datenerfassungsprotokoll) và các kết nối với FinanzOnline. Do đó doanh nghiệp nên xem Storno cùng với hóa đơn số và chuẩn bị sổ sách kế toán để giảm thiểu việc dò tìm sai lệch giữa biên lai, thanh toán và báo cáo cuối tháng.
Những gì cần định nghĩa trong quy trình Storno?
Quy trình Storno nên đơn giản nhưng không mơ hồ. Một bản hướng dẫn nội bộ ngắn thường hiệu quả: ai có quyền Storno, trường hợp nào cần xác nhận quản lý, khi nào bắt buộc ghi lý do, cách đồng bộ trả hàng với tồn kho (Warenbestand), và ai rà soát báo cáo Storno cuối ngày.
- Trường hợp lỗi trước khi thanh toán: sửa phải nhanh, dễ hiểu.
- Trường hợp sửa sau thanh toán: kiểm tra ảnh hưởng đến tiền mặt, thẻ hoặc hoá đơn riêng biệt.
- Trả hàng: liên kết với tồn kho (Warenbestand) phải rõ ràng.
- Giảm giá hoặc thay đổi giá: phải có lý do và quyền hạn rõ ràng.
- Ngày cao điểm: báo cáo Storno nên có thể xem lại sau ca trực.
Quyền truy cập và phân quyền nhân viên
Không phải nhân viên nào cũng cần quyền như quản lý. Nếu mọi người có thể sửa mà không có lý do, kiểm soát nội bộ sẽ yếu. Ngược lại, nếu chỉ quản lý mới sửa được thì hàng đợi tăng. Mô hình tốt là phân vai: nhân viên bán hàng, tổ trưởng ca, quản lý cửa hàng, quản trị hệ thống.
Một POS phù hợp cho phép cấu hình quyền Storno: xóa mục trước thanh toán có thể cho nhân viên, nhưng Storno sau thanh toán hay sửa giá trị lớn cần phê duyệt tổ trưởng. Mô hình này giữ tốc độ phục vụ và nâng tốc độ tin cậy quản trị.
Những sai lầm cần tránh
1) Dùng Storno để che dấu quy trình lộn xộn. Nếu nhân viên phải sửa liên tục, vấn đề có thể là đào tạo, cách sắp xếp sản phẩm, tốc độ bán, phân loại hay giao diện POS.
2) Ghi Storno không có lý do. Nếu lý do không cụ thể, phân tích cuối tháng gần như vô nghĩa.
3) Tách biệt Storno và tồn kho. Trong bán lẻ, tiệm bánh hay quán, sửa bán có thể tác động trực tiếp lên tồn kho. Nếu hàng chưa bán mà tồn kho giảm, hoặc đã ghi trả hàng mà tồn kho không cập nhật, báo cáo tồn kho sẽ mất giá trị. Với doanh nghiệp cần quản lý tồn kho, kết nối POS với Warenbestand và Inventur là lợi thế lớn.
Checklist khi chọn Kassensystem cho Storno
Trước khi chọn hoặc chuyển Kassensystem, hỏi từ góc vận hành: hệ thống có lưu thời gian và người dùng khi Storno không? Có bắt buộc lý do sửa được không? Có báo cáo riêng cho các sửa không? Sửa có xuất hiện trong báo cáo ngày không? Thanh toán, hoá đơn và tồn kho có đồng bộ không? Quản lý có thể lọc sửa bất thường không? Hướng dẫn nhân viên có đơn giản không?
Nếu câu trả lời mơ hồ, nhiều vấn đề sẽ nảy sinh khi bận rộn. Hệ thống hiện đại xử lý sửa giống như bán: nhanh, dễ hiểu, có thể báo cáo và liên kết tới quy trình tiếp theo. Nếu đang di chuyển hệ thống, dịch vụ Datenimport và Migration cũng quan trọng: dữ liệu cũ, quyền hạn, danh mục và quy trình sửa cần được dọn dẹp trước Go-live.
Kết luận
Storno trong Registrierkasse ở Áo không chỉ là một thao tác nhỏ trên máy thu ngân mà là phần của trật tự bán hàng, báo cáo ngày, thanh toán, tồn kho và kế toán. Doanh nghiệp xác định lý do sửa, phân quyền, Korrekturbeleg, ảnh hưởng tới thanh toán và báo cáo ngày từ đầu sẽ giảm mơ hồ vào cuối ngày và cuối tháng. Với Lonio, quan điểm là: máy thu ngân không chỉ để ghi bán, mà là trung tâm dữ liệu vận hành.
Nếu bạn muốn rà soát quy trình bán hàng, Storno, báo cáo, tồn kho và hoá đơn trong một luồng làm việc, hãy liên hệ với Lonio để thảo luận nhu cầu doanh nghiệp tại Áo.
Lưu ý: Nội dung chỉ mang tính thông tin và vận hành; không phải tư vấn pháp lý hay thuế cuối cùng. Luôn tham vấn Steuerberater khi cần.
Nguồn chính thức để đọc thêm
- BMF/Findok về Einzelaufzeichnung và Registrierkassen
- WKO: FAQ về nghĩa vụ Registrierkassen
- RIS: Registrierkassensicherheitsverordnung (RKSV)
Câu hỏi thường gặp
Storno trong Registrierkasse ở Áo có bị cấm không?
Không. Storno bản thân không bị cấm, nhưng phải thực hiện minh bạch, có thể truy vết và phù hợp với báo cáo máy ghi sổ (RKSV). Với trường hợp cụ thể, hãy hỏi Steuerberater.
Korrekturbeleg khác gì so với xóa biên lai?
Korrekturbeleg là chứng từ cho thấy đường đi của sửa giao dịch; xóa biên lai hoàn toàn sẽ làm mất dấu vết và gây khó khăn cho kiểm toán sau này.
Có nên ghi lý do cho mỗi Storno không?
Về mặt thực hành, có. Điều này đặc biệt quan trọng với sửa sau thanh toán, số tiền lớn, trả hàng hoặc thay đổi nhạy cảm.
Storno ảnh hưởng thế nào tới Tagesabschluss (báo cáo ngày)?
Storno nên xuất hiện riêng trong báo cáo ngày để quản lý có thể tách biệt doanh thu bình thường, thanh toán thẻ, trả hàng và sửa số tiền.
Khi chọn Kassensystem để xử lý Storno cần chú ý gì?
Kiểm tra phân quyền nhân viên, ghi nhận thời gian và người dùng, bắt buộc lý do sửa, báo cáo Storno, và tích hợp với thanh toán, tồn kho, hoá đơn và kế toán.