Thanh toán tiền mặt tại Áo năm 2027: Giới hạn 10.000 euro có ý nghĩa gì với doanh nghiệp?
Thanh toán tiền mặt tại Áo thay đổi thế nào từ tháng 7/2027? Doanh nghiệp nào phải xác minh danh tính và cần chuẩn bị gì cho tiền đặt cọc, hóa đơn, hồ sơ thanh toán?
- Bahram Davoodi

Một đơn đặt mua nội thất, tiệc cưới hoặc đợt lưu trú của đoàn khách có thể được thanh toán nhiều lần trước khi hóa đơn cuối cùng được tất toán. Đây là lúc cần chú ý đến giới hạn tiền mặt sắp áp dụng của EU: số tiền phải tính có thể không chỉ là khoản khách đưa tại quầy hôm nay.
Với doanh nghiệp tại Áo, mốc quan trọng là ngày 10 tháng 7 năm 2027. Quy định của EU đã được thông qua, nhưng chưa đến thời điểm áp dụng chung. Bài viết này phân biệt thay đổi đó với quy định hiện hành của Áo về máy tính tiền, đồng thời hướng dẫn những việc nên chuẩn bị trong vận hành hằng ngày.
Nguồn pháp lý được kiểm tra ngày 20 tháng 11 năm 2026. Các ví dụ dưới đây chỉ có tính minh họa.
Điều gì thay đổi vào ngày 10 tháng 7 năm 2027?
Theo Điều 80 của Quy định (EU) 2024/1624, doanh nghiệp kinh doanh hàng hóa hoặc cung cấp dịch vụ được chi trả hoặc nhận thanh toán tiền mặt tối đa 10.000 euro, có tính đến những giao dịch có vẻ liên quan với nhau. Đúng 10.000 euro vẫn nằm trong giới hạn này của EU; số tiền lớn hơn thì không. Điều 90 quy định ngày bắt đầu áp dụng.
Các nước thành viên có thể đặt giới hạn thấp hơn. Quy định loại trừ các khoản thanh toán giữa cá nhân không hoạt động trong tư cách nghề nghiệp, cũng như một số khoản thanh toán hoặc nộp tiền tại tổ chức tài chính. Quy định không cấm việc sở hữu tiền mặt.
Báo cáo đánh giá rủi ro quốc gia của Bộ Tài chính Áo phân biệt việc Áo hiện chưa có giới hạn tiền mặt chung với các nghĩa vụ xác minh danh tính và hạn chế theo ngành đang tồn tại. Doanh nghiệp vẫn phải tuân thủ những yêu cầu đó trước tháng 7/2027.
Những tình huống thường ngày nào cần chú ý?
Một quán cà phê bán từng ly riêng lẻ khó gặp khoản thanh toán 10.000 euro. Một nhà hàng nhận tổ chức sự kiện lớn thì có thể. Điều tương tự cũng xảy ra với đơn hàng bán lẻ giá trị cao, lưu trú theo đoàn và hợp đồng dịch vụ lớn.
Hãy dùng các ví dụ sau để rà soát quy trình:
- Đặt sự kiện: Khách đặt cọc 6.000 euro bằng tiền mặt, sau đó muốn trả thêm 5.000 euro tiền mặt cho cùng sự kiện. Ghi nhận thành hai khoản riêng tại quầy không làm mất đi mối liên hệ giữa chúng. Cộng lại, hai khoản vượt quá giới hạn.
- Mua hàng tại cửa hàng: Một lần thanh toán đúng 10.000 euro tiền mặt không vượt giới hạn của EU. Việc có cần xác minh danh tính hoặc kiểm tra khác hay không là câu hỏi riêng.
- Ngày bán hàng đông khách: Tổng tiền mặt trong ngày cao không có nghĩa mọi khoản thu tự động trở thành một giao dịch. Báo cáo gộp hàng trăm giao dịch bán hàng độc lập không thể tự xác định những khoản thanh toán liên quan.
Các ví dụ này cho thấy cách áp dụng nguyên tắc giao dịch liên quan, không thay thế việc đánh giá một hợp đồng cụ thể. Với trường hợp chưa rõ, hãy hỏi người tư vấn trước khi nhận tiền.
Có phải mọi doanh nghiệp đều phải xác minh danh tính khi nhận 3.000 euro?
Con số đó không tạo ra nghĩa vụ chung cho mọi cửa hàng, quán cà phê hoặc salon. Điều 19(4) áp dụng cho các chủ thể có nghĩa vụ theo quy định chống rửa tiền khi thực hiện giao dịch tiền mặt không thường xuyên từ 3.000 euro trở lên. Điều 3 xác định những hoạt động thuộc phạm vi điều chỉnh. Một số lĩnh vực bán lẻ, trong đó có kinh doanh kim loại quý và đá quý, cần đặc biệt lưu ý.
Tài liệu hỏi đáp về chống rửa tiền của Ủy ban châu Âu cũng phân biệt giới hạn tiền mặt chung với nghĩa vụ xác minh danh tính khách hàng của các chủ thể có nghĩa vụ. Hãy kiểm tra doanh nghiệp mình thuộc nhóm nào; một chỉ dẫn chung rằng phải sao chụp giấy tờ tùy thân của mọi khách hàng không phải là quy trình tuân thủ đầy đủ.
Thanh toán tiền mặt khác với khái niệm “Barumsatz” của Áo
Trong thuật ngữ máy tính tiền tại Áo, Barumsatz có nghĩa rộng hơn tiền giấy và tiền xu. Định nghĩa của USP bao gồm cả thanh toán bằng thẻ ghi nợ và thẻ tín dụng. Hướng dẫn ghi nhận hiện hành của Bộ Tài chính phân biệt thanh toán thẻ trực tiếp với một số hình thức thanh toán từ xa.
Vì vậy, chuyển một giao dịch sang thanh toán thẻ không tự động loại bỏ nghĩa vụ cấp chứng từ hoặc sử dụng máy tính tiền tại Áo. Thay đổi ở đây là phương thức thanh toán. Trong báo cáo, hãy giữ khả năng phân biệt tiền mặt thực tế, thẻ, chuyển khoản và các phương thức khác, kể cả khi báo cáo thuế gộp một số loại vào khái niệm rộng hơn. Hướng dẫn báo cáo thanh toán thẻ của chúng tôi giải thích phần vận hành.
Chuẩn bị quy trình thanh toán đơn giản trước thời hạn
Bắt đầu với những công việc và đơn hàng có thể tiến gần giới hạn. Một đội ngũ nhỏ cần quy trình mà mọi người vẫn làm theo được trong ca bận rộn.
- Rà soát đơn hàng lớn và tiền đặt cọc. Xác định những trường hợp nhận tiền vào các ngày khác nhau hoặc tại nhiều địa điểm. Bao gồm cả những đặt chỗ đã được lên lịch cho năm 2027.
- Dùng chung một mã tham chiếu. Gắn từng khoản đặt cọc, trả góp và thanh toán cuối với đơn hàng hoặc hợp đồng tương ứng. Nhân viên cần tìm được các khoản đã trả mà không phải lục nhiều hộp thư.
- Thống nhất sớm phương thức thanh toán. Giải thích các lựa chọn trong báo giá hoặc xác nhận đặt chỗ. Làm rõ thời điểm chuyển khoản và tất toán trước khi khách đến nhận hàng hoặc kết thúc sự kiện.
- Chỉ định người xử lý trường hợp cần xem xét. Xác định ai sẽ kiểm tra khoản tiền mặt lớn bất thường và mối liên hệ chưa rõ giữa các giao dịch. Người phụ trách nên xem xét trước khi khoản tiền được chấp nhận.
- Thử việc chuyển dữ liệu sang kế toán. Kiểm tra hóa đơn, số tiền đã nhận, phương thức thanh toán và số dư còn lại có khớp nhau không. Dùng một đơn thử thực tế với tiền đặt cọc và khoản thanh toán sau đó.
- Rà soát lại quy trình trước tháng 7/2027. Kiểm tra hướng dẫn mới của Áo, nghĩa vụ của ngành và mọi giới hạn thấp hơn có thể áp dụng.
Đây là các bước chuẩn bị thực tế, không phải yêu cầu pháp lý bổ sung. Hãy giữ quy trình tương xứng với giao dịch của doanh nghiệp.
Hồ sơ liên kết với nhau giúp ích thế nào?
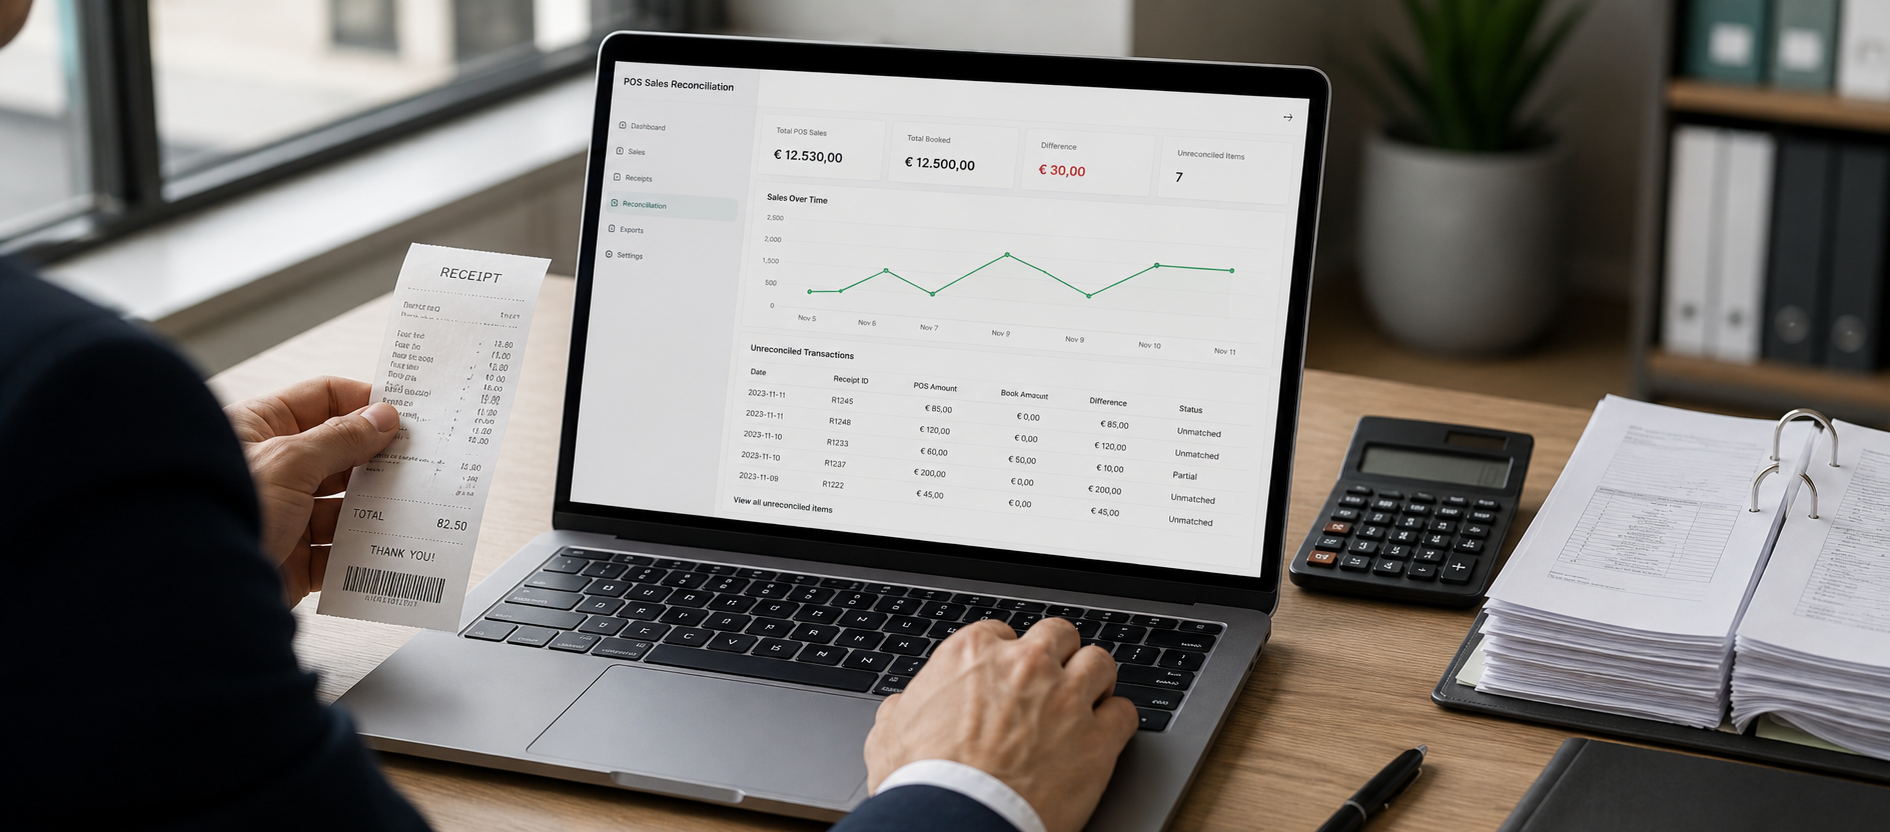
Lonio đưa thu ngân và thanh toán, hồ sơ khách hàng và kế toán vào cùng một nền tảng. Các tính năng đã công bố bao gồm thanh toán chia phần theo cấu hình, lịch sử mua hàng, biến động tiền mặt, đối soát ngân hàng và xuất dữ liệu kế toán.
Khi xem bản trình diễn, hãy mang một ví dụ của doanh nghiệp: tiền đặt cọc giữ chỗ, đơn hàng bổ sung và khoản thanh toán cuối. Yêu cầu được xem các hồ sơ liên kết ra sao và đội ngũ kiểm tra số tiền còn phải thu như thế nào. Xác nhận gói dịch vụ, cấu hình và trách nhiệm liên quan. Hồ sơ liên kết hỗ trợ việc xem xét; chúng không tự quyết định các giao dịch có liên quan về mặt pháp lý hay có phát sinh nghĩa vụ xác minh danh tính khách hàng hay không.
Còn nghĩa vụ chấp nhận tiền mặt và đồng euro kỹ thuật số?
Những nội dung này thuộc một gói lập pháp riêng. Trong phát biểu ngày 10 tháng 11 năm 2026, Ngân hàng Trung ương châu Âu cho biết đàm phán về quy chế tiền mặt là phương tiện thanh toán hợp pháp và khuôn khổ euro kỹ thuật số vẫn đang diễn ra. Không nên trình bày một đề xuất như nghĩa vụ mới đã áp dụng cho mọi doanh nghiệp Áo.
Trong lần rà soát tiếp theo, hãy tách ba câu hỏi: được nhận bao nhiêu tiền mặt thực tế, hoạt động của bạn chịu nghĩa vụ xác minh danh tính nào và khoản thanh toán phải được ghi nhận ra sao? Phân biệt rõ ba vấn đề giúp việc hướng dẫn nhân viên và trao đổi cấu hình phù hợp với kế toán dễ dàng hơn.