Bargeld in Österreich 2027: Was die 10.000-Euro-Grenze für Betriebe bedeutet
Was sich bei Barzahlungen in Österreich im Juli 2027 ändert, welche Betriebe Kunden identifizieren müssen und wie Sie Anzahlungen, Rechnungen und Zahlungsdaten vorbereiten.
- Bahram Davoodi

Bei einer Möbelbestellung, einer Hochzeitsfeier oder einer Gruppenbuchung können mehrere Zahlungen anfallen, bevor die Schlussrechnung beglichen ist. Genau hier verdient die kommende EU-Bargeldgrenze Aufmerksamkeit: Entscheidend kann mehr sein als der Betrag, der heute über den Verkaufstresen geht.
Für österreichische Betriebe ist der 10. Juli 2027 das maßgebliche Datum. Die EU-Regelung wurde beschlossen, ihr allgemeiner Anwendungsbeginn liegt aber noch in der Zukunft. Dieser Leitfaden grenzt die Änderung von den bestehenden österreichischen Kassenregeln ab und zeigt, was Sie im Betriebsalltag vorbereiten können.
Rechtsquellen geprüft am 20. November 2026. Die folgenden Beispiele dienen der Veranschaulichung.
Was ändert sich am 10. Juli 2027?
Nach Artikel 80 der Verordnung (EU) 2024/1624 dürfen Unternehmen, die mit Waren handeln oder Dienstleistungen erbringen, Barzahlungen bis zu 10.000 Euro leisten oder annehmen. Das gilt auch für mehrere Vorgänge, die miteinander verbunden erscheinen. Genau 10.000 Euro liegen innerhalb dieser EU-Obergrenze; ein höherer Betrag nicht. Artikel 90 legt den Anwendungsbeginn fest.
Mitgliedstaaten dürfen niedrigere Grenzen vorsehen. Ausgenommen sind Zahlungen zwischen Privatpersonen, die nicht beruflich handeln, sowie bestimmte Zahlungen oder Einzahlungen bei Finanzinstituten. Der Besitz von Bargeld wird damit nicht verboten.
Die Nationale Risikoanalyse des österreichischen Finanzministeriums unterscheidet zwischen der derzeit fehlenden allgemeinen Bargeldobergrenze und bestehenden Identifizierungspflichten sowie branchenspezifischen Beschränkungen. Diese Anforderungen müssen Betriebe auch vor Juli 2027 weiterhin erfüllen.
Welche Situationen im Alltag verdienen Aufmerksamkeit?
Ein Café, das einzelne Kaffees verkauft, wird einer Zahlung über 10.000 Euro selten begegnen. Ein Restaurant mit einer großen Veranstaltung möglicherweise schon. Gleiches gilt für hochwertige Warenbestellungen, Gruppenaufenthalte und umfangreiche Dienstleistungsverträge.
Prüfen Sie Ihren Ablauf anhand dieser Beispiele:
- Veranstaltungsbuchung: Ein Kunde zahlt 6.000 Euro in bar an und möchte später weitere 5.000 Euro für dieselbe Veranstaltung bar bezahlen. Zwei getrennte Kassenbuchungen heben den Zusammenhang nicht auf. Zusammen überschreiten die Zahlungen die Grenze.
- Wareneinkauf: Eine einzelne Barzahlung von 10.000 Euro liegt nicht über der EU-Obergrenze. Ob eine Identifizierung oder andere Prüfungen erforderlich sind, ist eine eigene Frage.
- Umsatzstarker Geschäftstag: Ein hoher Tagesbestand an Bareinnahmen ist nicht automatisch ein einziger Geschäftsvorgang. Ein Bericht, der Hunderte unabhängige Verkäufe zusammenfasst, kann für sich allein keine verbundenen Zahlungen erkennen.
Die Beispiele wenden den Grundsatz verbundener Vorgänge an. Sie ersetzen nicht die Prüfung eines konkreten Vertrags. Klären Sie unklare Fälle mit Ihrer Beratung, bevor Sie das Geld annehmen.
Muss jeder Betrieb Kunden ab 3.000 Euro identifizieren?
Aus dieser Zahl folgt keine pauschale Pflicht für jedes Geschäft, Café oder jeden Salon. Artikel 19 Absatz 4 betrifft Verpflichtete, die gelegentliche Bartransaktionen von mindestens 3.000 Euro durchführen. Artikel 3 bestimmt die erfassten Tätigkeiten. Bestimmte Handelsbereiche, darunter der Handel mit Edelmetallen und Edelsteinen, verdienen besondere Aufmerksamkeit.
Auch die Fragen und Antworten der Europäischen Kommission zur Geldwäschebekämpfung unterscheiden die allgemeine Bargeldgrenze von den Identifizierungspflichten der Verpflichteten. Lassen Sie Ihre eigene Einordnung prüfen. Eine pauschale Anweisung, von jedem Kunden einen Ausweis zu kopieren, ist kein angemessener Compliance-Prozess.
Barzahlung und österreichischer „Barumsatz“ sind unterschiedliche Begriffe
Im österreichischen Kassenrecht umfasst Barumsatz mehr als Banknoten und Münzen. Die Definition des USP schließt Zahlungen mit Debit- und Kreditkarten ein. Der aktuelle Aufzeichnungserlass des BMF unterscheidet dabei Kartenzahlungen vor Ort von bestimmten Fernzahlungen.
Eine Kartenzahlung lässt österreichische Beleg- oder Registrierkassenpflichten daher nicht automatisch entfallen. Sie verändert die Zahlungsart. Halten Sie Bargeld, Kartenzahlungen, Überweisungen und andere Zahlungswege in Ihren Auswertungen auseinander, auch wenn steuerliche Berichte einzelne davon unter einem weiteren Begriff zusammenfassen. Die praktische Seite erläutert unser Leitfaden zur Auswertung von Kartenzahlungen.
Bereiten Sie rechtzeitig einen einfachen Zahlungsablauf vor
Beginnen Sie mit Aufträgen und Bestellungen, die in die Nähe der Grenze kommen können. Ein kleines Team braucht einen Ablauf, der auch während einer arbeitsreichen Schicht funktioniert.
- Große Aufträge und Anzahlungen prüfen. Ermitteln Sie, wo Zahlungen an unterschiedlichen Tagen oder über verschiedene Standorte eingehen. Berücksichtigen Sie bereits gebuchte Leistungen für 2027.
- Eine gemeinsame Referenz verwenden. Ordnen Sie jede Anzahlung, Rate und Schlusszahlung dem jeweiligen Auftrag oder Vertrag zu. Mitarbeitende sollten frühere Zahlungen finden können, ohne mehrere Postfächer durchsuchen zu müssen.
- Zahlungsarten früh vereinbaren. Erläutern Sie die Möglichkeiten im Angebot oder in der Buchungsbestätigung. Klären Sie Überweisungszeitpunkt und Zahlungseingang, bevor der Kunde Ware abholt oder eine Veranstaltung abschließt.
- Eine Ansprechperson für Zweifelsfälle benennen. Legen Sie fest, wer ungewöhnlich hohe Barzahlungen und unklare Verbindungen zwischen Vorgängen prüft. Die Rücksprache sollte vor der Annahme stattfinden.
- Die Übergabe an die Buchhaltung testen. Prüfen Sie, ob Rechnung, erhaltener Betrag, Zahlungsart und Restforderung zusammenpassen. Verwenden Sie einen realistischen Testauftrag mit Anzahlung und späterer Abrechnung.
- Den Ablauf vor Juli 2027 erneut prüfen. Berücksichtigen Sie aktuelle österreichische Hinweise, Pflichten Ihrer Branche und gegebenenfalls niedrigere Grenzen.
Das sind praktische Vorbereitungsschritte, keine zusätzlichen gesetzlichen Pflichten. Richten Sie den Aufwand nach Ihren tatsächlichen Geschäftsvorgängen aus.
Wie zusammenhängende Daten helfen können
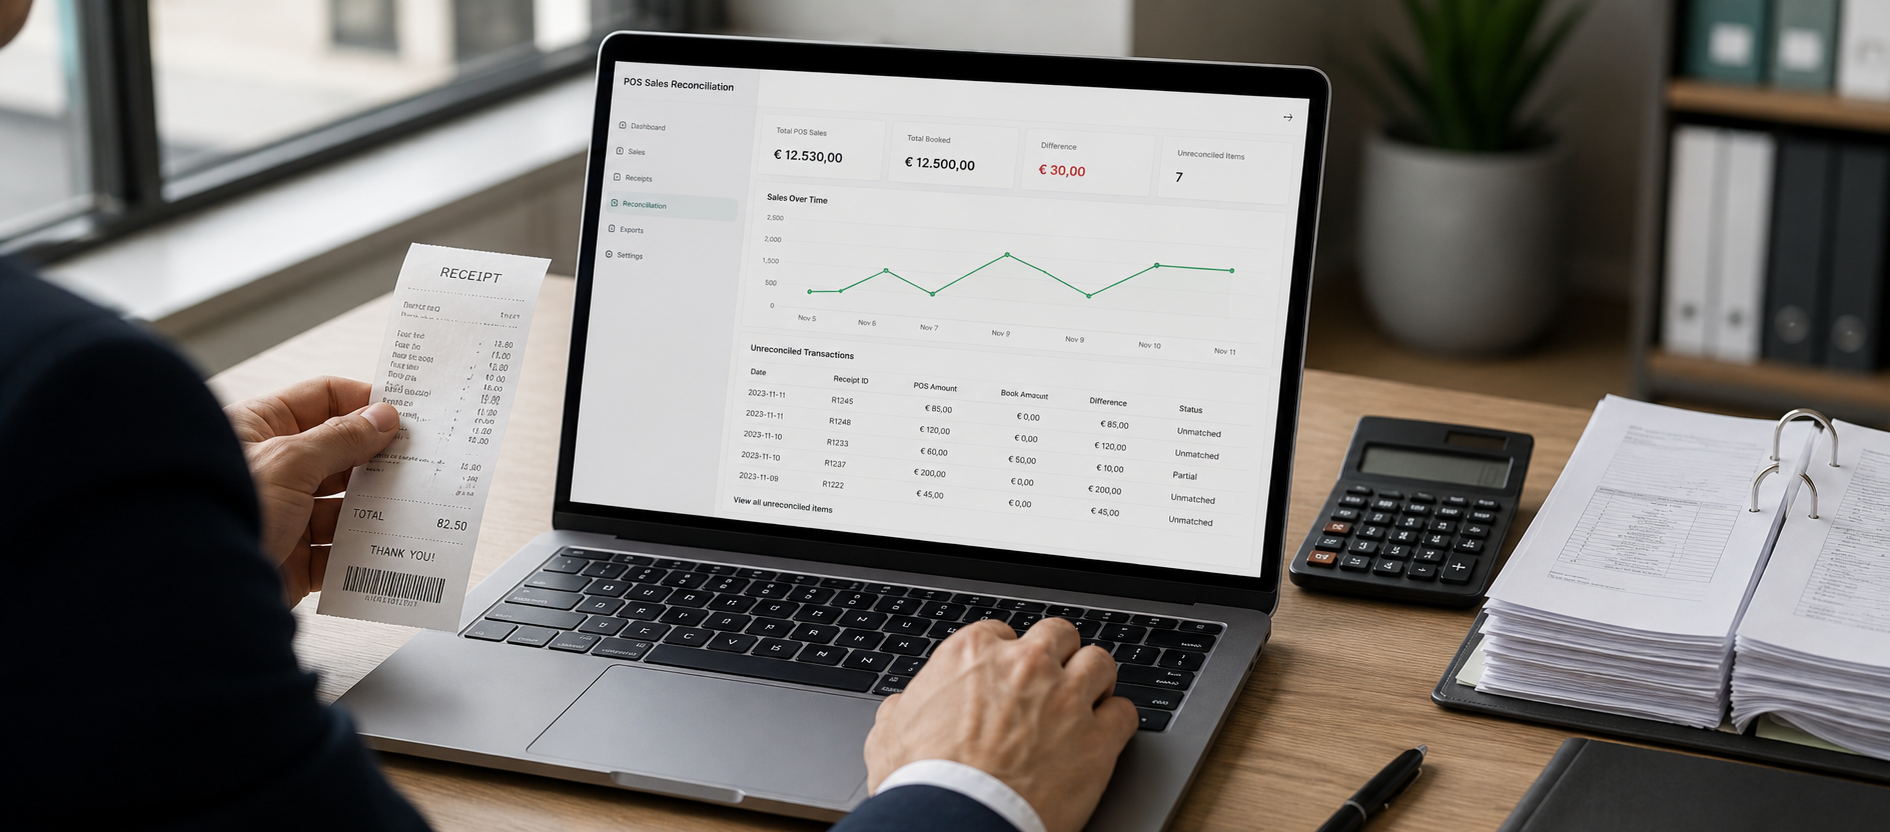
Lonio verbindet Kassenzahlungen, Kundendaten und Buchhaltung auf einer Plattform. Zu den veröffentlichten Funktionen gehören entsprechend eingerichtete Teilzahlungen, die Einkaufshistorie von Kunden, Kassenbewegungen, Bankabgleich und Buchhaltungsexporte.
Bringen Sie zur Vorführung ein Beispiel aus Ihrem Betrieb mit: eine Buchungsanzahlung, eine zusätzliche Bestellung und die Schlusszahlung. Lassen Sie sich zeigen, wie die Daten zusammenhängen und wie Ihr Team den offenen Betrag prüft. Klären Sie Paket, Einrichtung und Zuständigkeiten. Zusammenhängende Daten erleichtern die Prüfung; sie entscheiden nicht automatisch, ob Zahlungen rechtlich verbunden sind oder eine Identifizierungspflicht besteht.
Was gilt für Bargeldannahme und digitalen Euro?
Diese Diskussionen gehören zu einem anderen Gesetzgebungspaket. In ihrer Erklärung vom 10. November 2026 beschrieb die EZB die Verhandlungen über die Regeln zum gesetzlichen Zahlungsmittel Bargeld und den Rechtsrahmen für den digitalen Euro als laufend. Ein Vorschlag sollte nicht als neue Pflicht dargestellt werden, die bereits für jeden österreichischen Betrieb gilt.
Trennen Sie bei Ihrer nächsten Prüfung drei Fragen: Wie viel Bargeld darf angenommen werden? Welche Identifizierungspflichten gelten für Ihre Tätigkeit? Und wie muss die Zahlung aufgezeichnet werden? Diese Trennung erleichtert die Einschulung des Teams und die Abstimmung der passenden Einrichtung mit Ihrer Buchhaltung.