Jahresbeleg 2026 en Autriche – échéance, vérification et liste de contrôle
Établir le bon justificatif annuel, le vérifier à temps et conserver les documents. Un guide de fin d’année pour les restaurants, magasins, salons et autres entreprises en Autriche.
- Bahram Davoodi

Vérifié le 20 novembre 2026. Ce guide concerne la réglementation autrichienne.
Pour les entreprises qui utilisent une caisse fiscale en Autriche, le Jahresbeleg de 2026 est généralement établi à la fin de l’année, au plus tard le 31 décembre 2026. Sa vérification doit être terminée au plus tard le 15 février 2027. Des règles de calendrier particulières s’appliquent aux activités saisonnières et aux établissements ouverts après minuit. Le guide WKO sur la vérification du Jahresbeleg détaille ces cas.
Inscrivez les deux tâches sur votre liste de fin d’année. Produire le justificatif et obtenir un résultat de vérification positif constituent deux étapes distinctes. Cela concerne aussi bien un restaurant qu’un magasin, un salon ou une entreprise disposant de plusieurs établissements.
Ce qu’enregistre le Jahresbeleg
Le Jahresbeleg est un reçu fiscal signé d’un montant nul qui enregistre l’état du compteur de chiffre d’affaires de la caisse à la fin de l’année civile. Il correspond normalement aussi au reçu mensuel de décembre. Un rapport de chiffre d’affaires, une clôture journalière ou un export comptable ne le remplace pas.
Utilisez la fonction de reçu annuel prévue dans votre caisse. Vous produisez ainsi un justificatif de clôture fiscale. Les règles applicables figurent au paragraphe 8 du RKSV.
Quelles caisses faut-il vérifier ?
Partez de vos caisses fiscales et de leurs identifiants Kassen-ID. Un établissement disposant de deux caisses fiscales enregistrées séparément doit généralement établir un reçu annuel pour chacune. L’utilisation d’un certificat de signature commun ne les transforme pas en une seule caisse.
À l’inverse, plusieurs tablettes peuvent servir de postes de saisie pour une même caisse fiscale. Comptez donc les enregistrements fiscaux. Les systèmes fermés agréés font l’objet de dispositions particulières, à vérifier selon leur configuration autorisée.
Dans les règles autrichiennes relatives aux caisses, les paiements effectués sur place par carte de débit ou de crédit sont également considérés comme des Barumsätze. Un magasin qui accepte uniquement les cartes doit donc continuer à examiner ses obligations de caisse. Cette notion fiscale couvre un champ plus large que les espèces physiques visées par le futur plafond européen des paiements en espèces. Consultez l’explication de Barumsatz sur USP.
Une liste de contrôle de fin d’année en sept étapes
- Répertoriez les caisses fiscales, leurs identifiants Kassen-ID et la personne responsable de chacune. Déterminez qui établira le reçu et qui terminera sa vérification.
- Vérifiez la configuration de signature et la méthode de contrôle choisie avant le dernier jour d’activité. Réglez les problèmes d’accès ou de configuration pendant que l’assistance est disponible.
- Terminez les dernières opérations concernées de l’année et rapprochez les données du service. Traitez le comptage des espèces, le règlement des cartes et le reçu fiscal annuel comme des tâches distinctes.
- Créez le Jahresbeleg signé avec la fonction prévue, au bon moment de la clôture annuelle. Dans le processus manuel habituel, imprimez-le et conservez-le. Pour une configuration automatisée par webservice, établissez la procédure d’impression et de conservation applicable avec votre prestataire ou votre conseiller fiscal.
- Vérifiez le reçu au plus tard le 15 février 2027 avec l’application BMF Belegcheck-App ou un webservice FinanzOnline correctement configuré. L’application utilise un code d’authentification fourni par FinanzOnline. Un webservice intégré utilise sa propre authentification configurée.
- Contrôlez le résultat renvoyé. Un reçu créé automatiquement ou une demande en attente ne signifie pas que la vérification a réussi. Si une erreur apparaît, faites-en corriger la cause et terminez la vérification dans le délai imparti.
- Conservez le reçu annuel et vérifiez que le journal de saisie des données, ou DEP, est correctement sauvegardé. Une courte liste interne des caisses aide l’équipe à suivre l’avancement et les tâches restantes.
Organisez suffisamment tôt la transmission à votre conseiller fiscal pour pouvoir résoudre un éventuel rejet lors du contrôle. Lui confier la tâche ne prolonge pas le délai.
Trois situations du quotidien
Un restaurant accueille des clients après minuit
Pour un restaurant dont le service de la Saint-Sylvestre se poursuit le 1er janvier, les règles autorisent la création du reçu annuel après la fermeture. Il doit être établi au plus tard le jour d’ouverture suivant, à condition que celui-ci intervienne dans un délai rapproché. Planifiez cette étape en fonction du service réel et de la clôture fiscale. Il n’est pas nécessaire d’interrompre systématiquement les paiements à minuit. Un établissement ouvert en continu bénéficie d’une disposition pratique distincte liée à la clôture annuelle de son système d’enregistrement.
Un magasin ou un salon ferme avant le 31 décembre
Si le 30 décembre est réellement le dernier jour comportant des opérations pour l’année, prévoyez le reçu annuel après celles-ci. Si d’autres reçus sont émis ensuite, le reçu de clôture annuelle correspondant doit être généré à nouveau. Les activités saisonnières peuvent créer leur reçu annuel à la fin de la saison, et dans tous les cas avant la reprise de l’activité au cours de la nouvelle année, tout en respectant la date limite de vérification.
Une entreprise possède plusieurs établissements
Examinez séparément chaque caisse fiscale ordinaire. Une liste interne pratique peut indiquer l’établissement, la Kassen-ID, le numéro du reçu annuel, le statut de vérification et la personne responsable. Elle permet de repérer plus facilement un contrôle inachevé dans une succursale. Trois tablettes reliées à une seule caisse fiscale peuvent ainsi être rattachées au même enregistrement fiscal.
Ces dispositions de calendrier sont décrites dans les instructions actuelles du BMF sur les caisses, section 4.5.7.
Garder le reçu et le DEP accessibles
La sauvegarde du DEP reste nécessaire en complément de la vérification du reçu annuel. Le paragraphe 7 du RKSV impose une sauvegarde au moins trimestrielle du journal sur un support électronique externe, sous une forme protégée contre les modifications. Vérifiez où cette sauvegarde est conservée et si elle peut effectivement être récupérée.
La durée générale de conservation prévue par le paragraphe 132 BAO est de sept ans. Des procédures fiscales en cours concernant ces documents peuvent imposer une conservation plus longue. Définissez une procédure d’archivage et d’impression adaptée à votre configuration. Un changement du mode de remise des reçus aux clients ne modifie pas automatiquement la conservation du reçu annuel.
Les changements concernant les reçus et les espèces à inscrire au calendrier
Des règles simplifiées pour les reçus clients numériques depuis le 1er octobre 2026
L’Autriche a simplifié la remise électronique des reçus. Sous réserve des conditions applicables, un reçu peut être transmis au client ou rendu lisible sur le lieu du paiement. Le droit de demander un reçu papier demeure. Le Jahresbeleg et sa vérification restent obligatoires. Consultez les instructions du BMF sur les reçus électroniques et notre guide pratique des reçus numériques en restauration.
Remplacer les cartes de signature concernées au plus tard le 21 mai 2027
La WKO indique le 21 mai 2027 comme date limite de remplacement des cartes de signature concernées de types ACOS-ID 2.1 et ATOS CardOS 5.3. Ce remplacement particulier ne s’applique pas aux solutions en ligne ou HSM. Vérifiez le type de carte effectivement utilisé avant de commander une intervention ou d’acheter du matériel. Consultez l’avis technique de la WKO et notre guide de remplacement des cartes de signature.
Le plafond européen adopté s’applique à partir du 10 juillet 2027
L’article 80 du règlement (UE) 2024/1624 fixe un montant maximal de 10 000 € pour les paiements professionnels en espèces. Les paiements apparemment liés sont considérés ensemble. Fractionner une transaction en plusieurs versements en espèces ne permet donc pas de contourner le plafond. Les paiements entre particuliers agissant en dehors de leur activité professionnelle sont exclus de cette limite. Les États membres peuvent prévoir des seuils inférieurs.
Le règlement s’applique à partir du 10 juillet 2027. En novembre 2026, ce texte n’instaure donc pas encore de nouveau plafond général déjà applicable aux entreprises autrichiennes. Les espèces restent un moyen de paiement prévu par le dispositif. Les dispositions de référence sont les articles 80 et 90 du règlement (UE) 2024/1624. Les autres obligations existantes, notamment les règles sectorielles de lutte contre le blanchiment, doivent également être prises en compte.
Comment Lonio relie les tâches de fin d’année
Lonio relie la caisse et les justificatifs fiscaux aux autres opérations de l’entreprise. Ses fonctions de caisse comprennent les reçus de démarrage, mensuels, annuels et d’annulation, ainsi que les exports DEP. La vérification des reçus mensuels et annuels est incluse dans chaque formule Lonio, sans frais de vérification supplémentaires. Les éventuels frais distincts de certificat de signature restent indépendants de ce service.
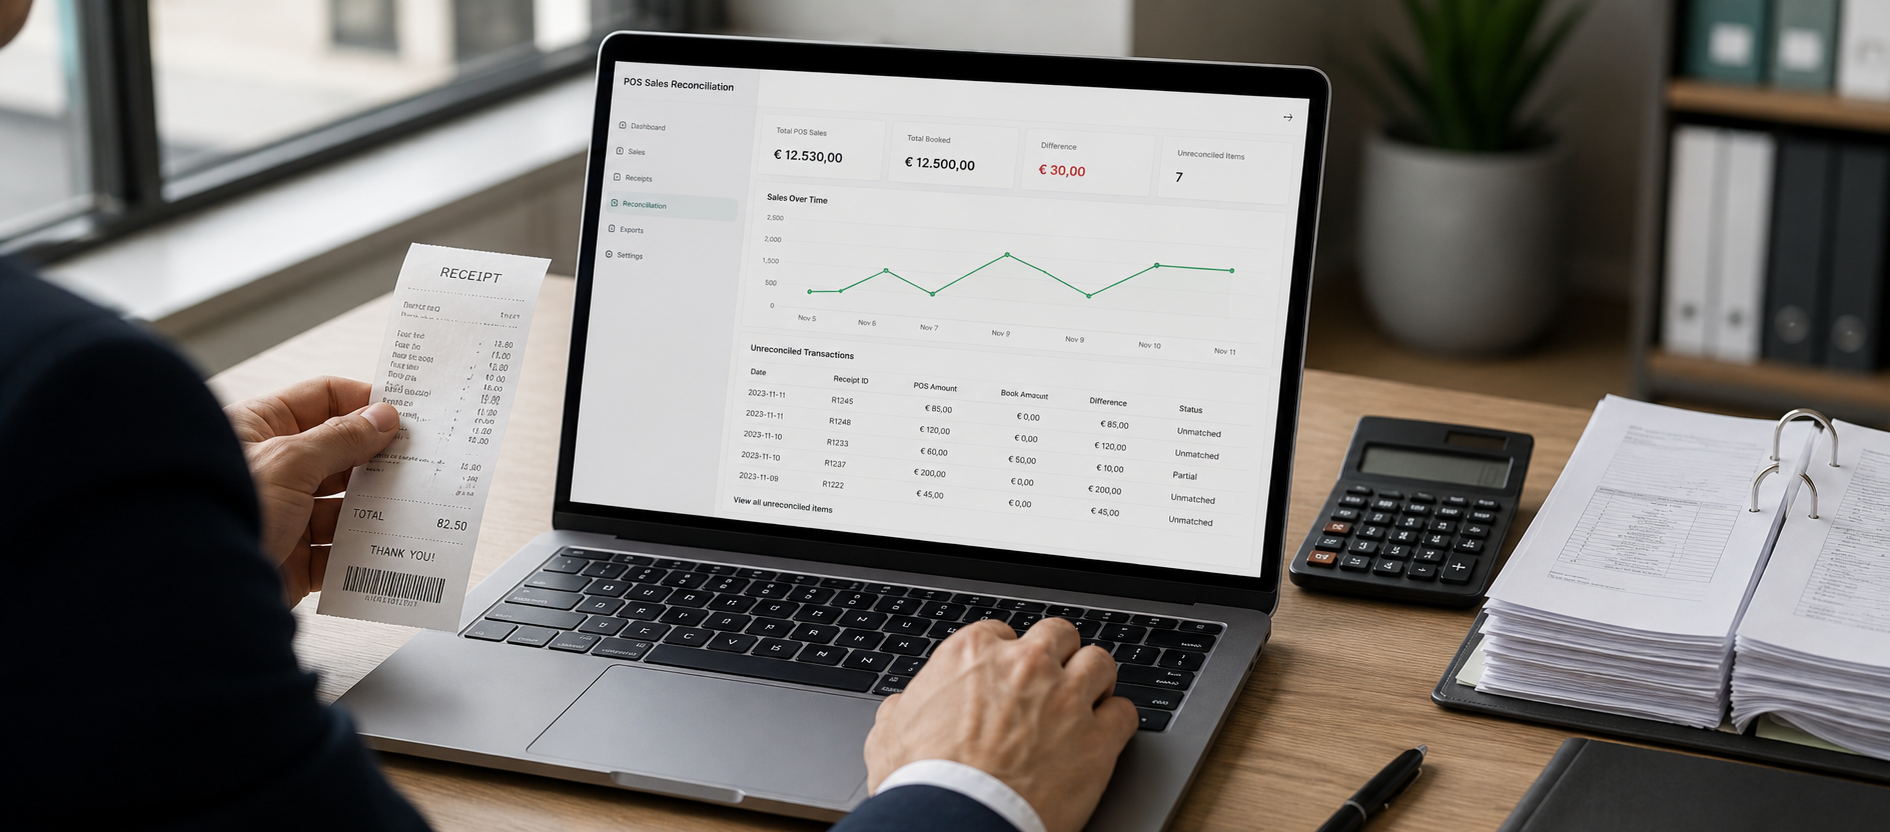
Les outils comptables relient, selon la configuration choisie, les ventes, les achats, les paiements, les mouvements de caisse et les exports destinés au conseiller fiscal. Ils facilitent l’organisation des pièces de fin d’année. Le contrôle du reçu fiscal et la clôture comptable annuelle demeurent deux étapes de travail distinctes.
Lors d’une démonstration, suivez une Kassen-ID depuis son reçu annuel jusqu’au résultat de vérification et à l’export DEP, puis examinez la transmission à la comptabilité. Organiser une démonstration de Lonio.
Réponses courtes aux questions courantes
Un rapport de chiffre d’affaires de décembre suffit-il ?
Non. Le Jahresbeleg est le reçu fiscal signé d’un montant nul contenant l’état du compteur à la fin de l’année. Un rapport des ventes répond à un autre objectif.
La création automatique signifie-t-elle que la vérification est terminée ?
Non. Confirmez que la vérification elle-même a réussi. Un processus automatique remplit son rôle lorsque le bon reçu parvient au service de contrôle et qu’un résultat positif est renvoyé.
Le changement relatif aux reçus numériques d’octobre 2026 supprime-t-il le contrôle annuel ?
Non. La remise des reçus clients et la vérification du reçu fiscal annuel constituent des obligations distinctes. Conservez les deux dans votre procédure de travail.
Cet article fournit des informations générales aux entreprises autrichiennes, sur la base des sources disponibles le 20 novembre 2026. Discutez des configurations particulières et des questions fiscales individuelles avec votre conseiller fiscal.