الإيصال السنوي Jahresbeleg لعام 2026 في النمسا وموعد التحقق منه
أصدر الإيصال السنوي الصحيح، وتحقق منه في الموعد المحدد، واحتفظ بالسجلات بحيث يسهل الوصول إليها. دليل نهاية السنة للمطاعم والمتاجر والصالونات وغيرها من الشركات في النمسا.
- Bahram Davoodi

تمت المراجعة في 20 نوفمبر 2026. يتناول هذا الدليل القواعد المعمول بها في النمسا.
بالنسبة إلى المنشآت التي تستخدم صندوق مبيعات مسجلاً للأغراض الضريبية في النمسا، يُصدر الإيصال السنوي Jahresbeleg لعام 2026 عادةً عند نهاية السنة، بحلول 31 ديسمبر 2026. ويجب إتمام التحقق منه بحلول 15 فبراير 2027. توجد قواعد خاصة بالتوقيت للمنشآت الموسمية والمنشآت التي يستمر عملها بعد منتصف الليل. يوضح دليل WKO للتحقق من الإيصال السنوي هذه الحالات.
أدرج المهمتين في قائمة أعمال نهاية السنة. إصدار الإيصال ونجاح التحقق منه خطوتان منفصلتان. وينطبق ذلك سواء كنت تدير مطعماً أو متجراً أو صالوناً أو عدة فروع.
ما الذي يسجله الإيصال السنوي Jahresbeleg
الإيصال السنوي هو إيصال موقّع بقيمة صفرية يسجل حالة عدّاد المبيعات في صندوق المبيعات عند نهاية السنة الميلادية. وهو عادةً إيصال شهر ديسمبر أيضاً. ولا يحل محله تقرير المبيعات أو تقرير الإقفال اليومي أو ملف التصدير المحاسبي.
استخدم الوظيفة المخصصة للإيصال السنوي في صندوق المبيعات. فالمطلوب تسجيل إيصال الإقفال الضريبي، وليس إنشاء عملية بيع غير حقيقية. ترد القواعد الأساسية في المادة 8 من لائحة RKSV.
أي صناديق مبيعات تحتاج إلى التحقق
ابدأ بصناديق المبيعات المسجلة للأغراض الضريبية ومعرّفاتها Kassen-ID. فالفرع الذي يضم صندوقين مسجلين بشكل منفصل يحتاج عادةً إلى إيصال سنوي لكل منهما. واستخدام شهادة توقيع مشتركة لا يجعلهما صندوقاً واحداً.
في المقابل، قد تكون عدة أجهزة لوحية مجرد محطات إدخال متصلة بصندوق ضريبي واحد. احسب التسجيلات الضريبية، لا عدد الأجهزة الموجودة على المنضدة فقط. أما الأنظمة المغلقة المعتمدة فلها ترتيبات خاصة يجب مراجعتها وفق التهيئة المرخصة لها.
ولا تقتصر المسألة على النقود المادية. ففي قواعد صناديق المبيعات النمساوية، تدخل أيضاً المدفوعات ببطاقات الخصم والائتمان في موقع البيع ضمن مفهوم Barumsätze. لذلك لا ينبغي لمتجر يقبل البطاقات فقط أن يفترض انتهاء التزاماته المتعلقة بصندوق المبيعات. هذا التعريف الضريبي أوسع من مفهوم النقود المادية الذي يتعلق به سقف الدفع النقدي الأوروبي المقبل. راجع شرح USP لمفهوم Barumsatz.
قائمة من سبع خطوات لنهاية السنة
- أعدّ قائمة بصناديق المبيعات المسجلة ضريبياً، ومعرّفات Kassen-ID، والشخص المسؤول عن كل صندوق. اتفقوا على من يصدر الإيصال ومن يُتم التحقق منه.
- افحص إعدادات التوقيع وطريقة التحقق المختارة قبل آخر يوم عمل. عالج مشكلات الوصول أو الإعدادات بينما لا يزال الدعم متاحاً.
- أكمل آخر معاملات السنة ذات الصلة وسوِّ حسابات الوردية. تعامل مع عدّ النقد وتسوية مدفوعات البطاقات والإيصال الضريبي السنوي بوصفها مهام منفصلة.
- أصدر Jahresbeleg الموقّع باستخدام الوظيفة المخصصة له في التوقيت الصحيح لإقفال السنة. في الإجراء اليدوي المعتاد، اطبعه واحتفظ به. وإذا كنت تستخدم إعداداً آلياً عبر خدمة الويب، فاتفق مع المزوّد أو المستشار الضريبي على إجراءات الطباعة والحفظ المنطبقة على حالتك.
- تحقق من الإيصال بحلول 15 فبراير 2027، باستخدام تطبيق BMF Belegcheck-App أو خدمة ويب FinanzOnline مهيأة بشكل صحيح. يتطلب مسار التطبيق رمز مصادقة من FinanzOnline، بينما تستخدم خدمة الويب المدمجة آلية المصادقة المضبوطة لها.
- راجع النتيجة الواردة. فالإيصال الذي أُنشئ آلياً أو الطلب الذي لا يزال قيد الانتظار لا يعني نجاح التحقق. إذا ظهر خطأ، فاعمل على معالجة سببه وأكمل الفحص ضمن المهلة.
- احتفظ بالإيصال السنوي وتأكد من نسخ سجل التقاط البيانات، المعروف باسم DEP، احتياطياً على نحو صحيح. وتساعد قائمة داخلية مختصرة للصناديق الفريق على متابعة اكتمال المهام.
لا تفترض أن إحالة المهمة إلى المستشار الضريبي تمدد المهلة. اتفق على التسليم مبكراً بما يكفي لمعالجة أي نتيجة تحقق مرفوضة.
ثلاث حالات من واقع العمل اليومي
مطعم يستقبل الضيوف بعد منتصف الليل
إذا استمرت خدمة ليلة رأس السنة في المطعم إلى يوم 1 يناير، تسمح القواعد بإصدار الإيصال السنوي بعد الإغلاق. وآخر وقت مسموح به هو يوم الافتتاح التالي، بشرط أن يأتي خلال فترة قريبة بصورة معقولة. خطط لذلك وفق مواعيد الخدمة الفعلية وإجراءات الإقفال الضريبي، فلا حاجة إلى إيقاف جميع عمليات الدفع عند منتصف الليل. أما المنشأة التي تعمل على مدار الساعة فلها ترتيب عملي خاص يرتبط بإقفال السنة في نظام التسجيل.
متجر أو صالون يغلق قبل 31 ديسمبر
إذا كان 30 ديسمبر هو بالفعل آخر يوم تتم فيه معاملات السنة، فخطط لإصدار الإيصال السنوي بعد هذه المعاملات. وإذا صدرت إيصالات إضافية بعد ذلك، فيجب إنشاء إيصال الإقفال السنوي المعني مرة أخرى. ويمكن للمنشآت الموسمية إصدار إيصالها السنوي عند نهاية الموسم، وفي جميع الأحوال قبل استئناف العمل في السنة الجديدة، مع الالتزام بمهلة التحقق.
منشأة لها عدة مواقع
راجع كل صندوق ضريبي عادي على حدة. ويمكن أن تتضمن القائمة الداخلية العملية الموقع ومعرّف Kassen-ID ورقم الإيصال السنوي وحالة التحقق واسم الزميل المسؤول. ويسهل ذلك اكتشاف أي فحص غير مكتمل في أحد الفروع. كما يمنع احتساب ثلاثة أجهزة لوحية متصلة بصندوق ضريبي واحد على أنها ثلاثة تسجيلات ضريبية منفصلة.
ترد هذه الترتيبات الزمنية في إرشادات BMF الحالية لصناديق المبيعات، القسم 4.5.7.
احتفظ بالإيصال وسجل DEP بحيث يمكن الرجوع إليهما
التحقق من الإيصال السنوي لا يغني عن النسخ الاحتياطي لسجل DEP. فبموجب المادة 7 من RKSV، يجب نسخ السجل احتياطياً مرة واحدة على الأقل كل ربع سنة على وسيط إلكتروني خارجي، بصيغة محمية من التعديل. تحقق من مكان حفظ النسخة الاحتياطية ومن إمكانية استرجاعها فعلياً.
مدة الحفظ العامة بموجب المادة 132 من BAO هي سبع سنوات. وقد تستلزم الإجراءات الضريبية ذات الصلة التي لم تُحسم بعد مدة حفظ أطول. اتفق على آلية الأرشفة والطباعة المناسبة لإعداداتك، فتغيير طريقة تسليم إيصال العميل لا يغير تلقائياً متطلبات حفظ الإيصال السنوي.
تغييرات النقد والإيصالات التي ينبغي تدوين مواعيدها
قواعد أبسط لإيصالات العملاء الرقمية منذ 1 أكتوبر 2026
بسّطت النمسا تسليم الإيصالات إلكترونياً. يمكن إرسال الإيصال إلى العميل أو إتاحته للقراءة في مكان الدفع، وفق المتطلبات المعمول بها. ويظل الحق في طلب إيصال ورقي قائماً. ولا تحل هذه القواعد محل Jahresbeleg أو التحقق منه. اقرأ إرشادات BMF للإيصالات الرقمية ودليلنا العملي لإيصالات المطاعم.
استبدال بطاقات التوقيع المعنية بحلول 21 مايو 2027
تحدد WKO يوم 21 مايو 2027 موعداً نهائياً لاستبدال بطاقات التوقيع المعنية من نوعي ACOS-ID 2.1 وATOS CardOS 5.3. ولا ينطبق هذا الاستبدال المحدد للبطاقات على حلول التوقيع عبر الإنترنت أو حلول HSM. تحقق من نوع البطاقة الفعلي قبل حجز أعمال الصيانة أو شراء أجهزة. راجع الإشعار التقني من WKO ودليلنا لاستبدال بطاقة التوقيع.
سقف الدفع النقدي الأوروبي أُقر ويبدأ تطبيقه في 10 يوليو 2027
تحدد المادة 80 من اللائحة الأوروبية 2024/1624 حداً أقصى قدره 10,000 يورو للمدفوعات النقدية التجارية. وتُحسب المدفوعات التي تبدو مترابطة معاً، لذا فإن تقسيم معاملة واحدة إلى عدة دفعات نقدية لا يتيح تفادي السقف. وتُستثنى من هذا الحد المدفوعات بين الأفراد عندما يتصرفون خارج نطاق أنشطتهم المهنية. ويمكن للدول الأعضاء اعتماد حدود أقل.
يبدأ تطبيق اللائحة في 10 يوليو 2027. لذلك لا يمثل هذا السقف الأوروبي حداً عاماً جديداً مطبقاً بالفعل على المنشآت النمساوية في نوفمبر 2026. كما أنه لا يعني إلغاء الدفع النقدي. ترد الأحكام المرجعية في المادتين 80 و90 من اللائحة الأوروبية 2024/1624. ويجب أيضاً مراعاة الالتزامات الأخرى القائمة، بما فيها متطلبات مكافحة غسل الأموال الخاصة ببعض القطاعات.
كيف يربط Lonio أعمال نهاية السنة
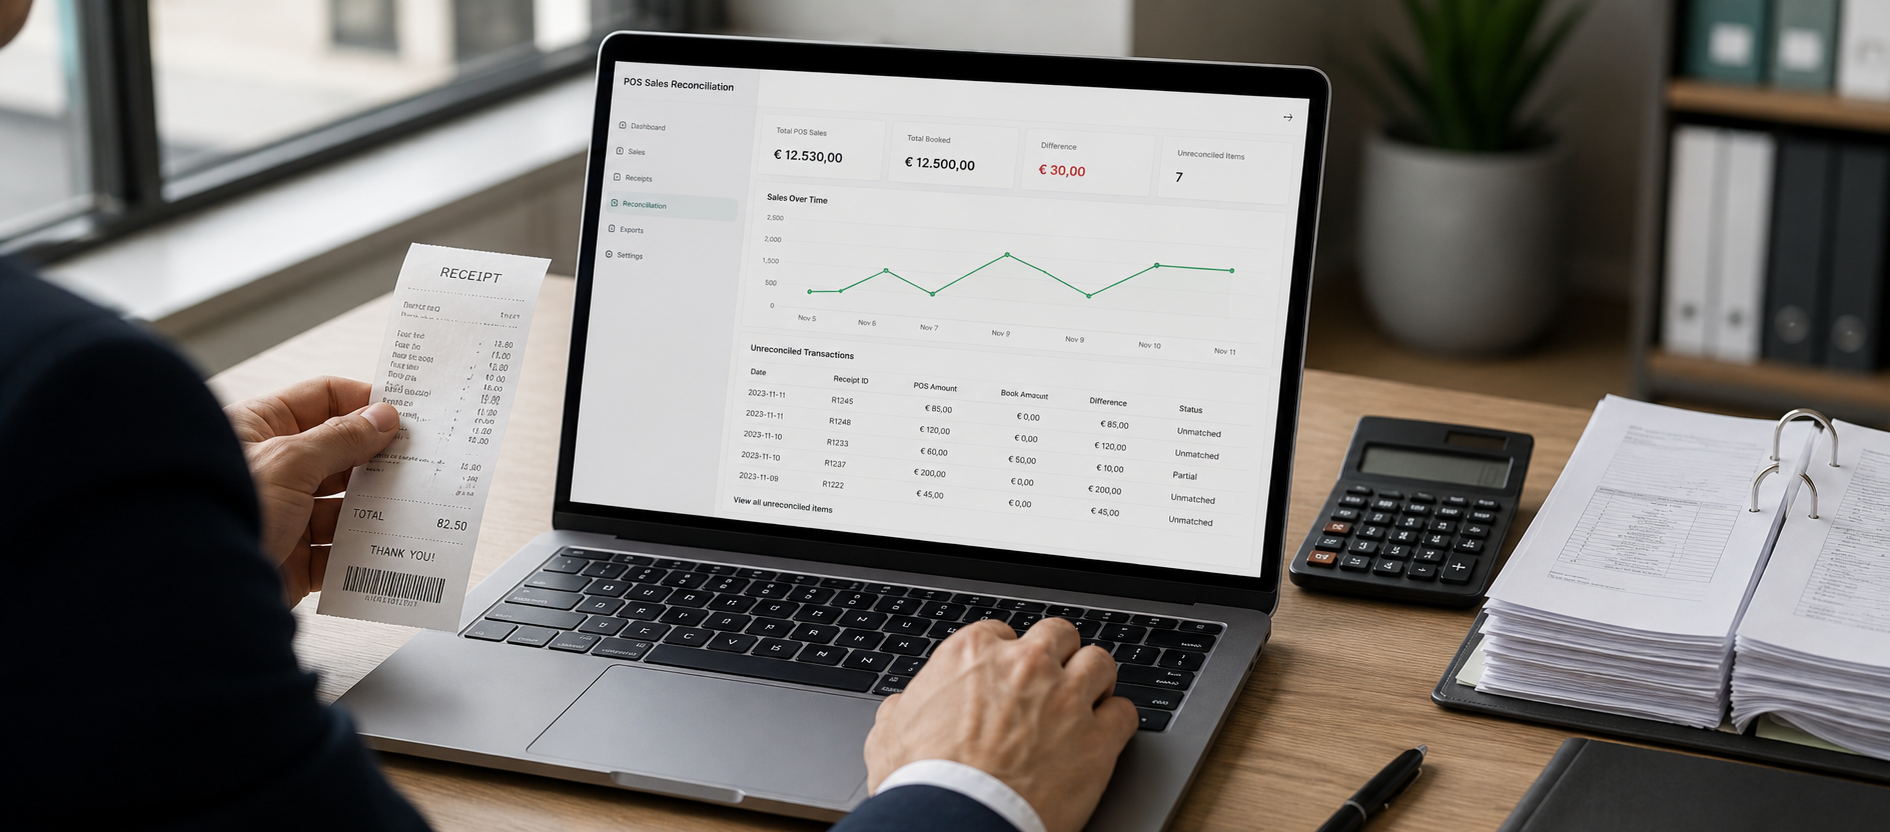
يربط Lonio صندوق المبيعات والإيصالات الضريبية بسير العمل الأوسع للمنشأة. وتشمل وظائف نقطة البيع إيصالات البداية والإيصالات الشهرية والسنوية وإيصالات الإلغاء، إلى جانب تصدير سجل DEP. ويتضمن كل اشتراك في Lonio التحقق من الإيصالات الشهرية والسنوية دون رسم منفصل للتحقق. ويتعلق ذلك بخدمة التحقق، ولا يشمل أي رسوم منفصلة لشهادة التوقيع.
تربط أدوات المحاسبة المبيعات والمشتريات والمدفوعات وحركات النقد وملفات التصدير للمستشار الضريبي، وفق الإعدادات المختارة. ويساعد ذلك في تنظيم سجلات نهاية السنة، مع إبقاء فحص الإيصال الضريبي منفصلاً عن الإقفال المحاسبي السنوي.
في العرض التوضيحي، تتبّع معرّف Kassen-ID واحداً من إيصاله السنوي إلى نتيجة التحقق وتصدير سجل DEP، ثم راجع تسليم البيانات المحاسبية. احجز عرضاً توضيحياً لـ Lonio.
إجابات مختصرة عن الأسئلة الشائعة
هل يكفي تقرير مبيعات ديسمبر
لا. الإيصال السنوي Jahresbeleg هو الإيصال الضريبي الموقّع ذي القيمة الصفرية الذي يحمل حالة العدّاد عند نهاية السنة. أما التقرير الذي يسرد المبيعات فيؤدي غرضاً مختلفاً.
هل يعني الإنشاء التلقائي اكتمال التحقق
لا. تأكد من نجاح عملية التحقق نفسها. تكون العملية الآلية مفيدة عندما يصل الإيصال الصحيح إلى خدمة الفحص وتعود نتيجة ناجحة.
هل يلغي تغيير الإيصال الرقمي في أكتوبر 2026 الفحص السنوي
لا. تسليم إيصال العميل وفحص الإيصال الضريبي السنوي التزامان منفصلان. احتفظ بكليهما ضمن إجراءات العمل.
يقدم هذا المقال معلومات عامة للمنشآت في النمسا، استناداً إلى المصادر المتاحة في 20 نوفمبر 2026. ناقش الإعدادات غير المعتادة والمسائل الضريبية الخاصة بحالتك مع مستشارك الضريبي.