Storno & Korrekturbeleg in der Registrierkasse (Österreich): Fehler sauber korrigieren und Tagesabschluss sichern
Praktischer Leitfaden für österreichische Betriebe: Storno, Korrekturbeleg und wie Sie mit Ihrer Registrierkasse (RKSV) Zahlungen, Bestand und Tagesabschluss konsistent halten.
- Bahram Davoodi
Fehler passieren an der Kasse — wichtig ist, wie Sie sie dokumentieren. Für Betriebe in Österreich muss ein Storno in der Registrierkasse (elektronische Kasse / POS) nachvollziehbar, erklärt und im Tagesabschluss sichtbar sein. Die Registrierkassensicherheitsverordnung (RKSV) verlangt Transparenz bei Kassenregistrierungen und Spezifika wie DEP-/Signaturerstellungseinheit-Integrationen oder Abgleich mit FinanzOnline. Dieser Beitrag erklärt, wann ein Storno notwendig ist, welche Rolle der Korrekturbeleg spielt und welche Abläufe Sie in Ihrem Betrieb definieren sollten.
Was bedeutet „Storno“ in der Registrierkasse?
Ein Storno ist die nachvollziehbare Korrektur einer bereits gebuchten Transaktion — vollständig oder teilweise. Typische Anlässe sind falsche Artikelbuchungen, Preisfehler, Rückgaben oder Änderung der Zahlungsart. Entscheidend ist: Das System darf eine Buchung nicht einfach unkenntlich löschen. Stattdessen muss die Korrektur die Verbindung zur ursprünglichen Buchung, Zeitpunkt, ausführenden Benutzer und möglichst einen Korrekturgrund dokumentieren.
Wann ist ein Storno nötig?
Im Alltag entstehen Stornos häufig in diesen Fällen:
- Artikel wurde falsch gescannt oder gebucht.
- Kunde storniert vor Bezahlung.
- Rückgabe nach Zahlung (Ware retourniert).
- Zahlungsmethode ändert sich (z. B. Bar → Karte).
- Fehlerhafte Bon-/Rechnungserstellung.
Ohne klaren Storno-Workflow entstehen drei Probleme: Kassenbestand und tatsächliche Einnahmen weichen ab, Mitarbeitende wissen nicht, wer wann korrigieren darf, und die Monatsauswertung verliert Aussagekraft. Behandeln Sie Storno als operativen Prozess, nicht nur als Softwareknopf.
Welche Rolle hat der Korrekturbeleg?
Der Korrekturbeleg (Korrekturbeleg / negative Buchung / Beleg zur ursprünglichen Transaktion) macht die Änderung für Kund:innen, Buchhaltung und interne Kontrolle sichtbar. Je nach Kassensystem kann das ein separater Beleg, ein negativer Positionseintrag oder eine Verknüpfung zum ursprünglichen Bon sein. Wichtig ist, dass die Ausgabe (Bon, PDF, elektronischer Beleg) die Beziehung zwischen Originalbeleg und Korrektur zeigt.
Bei der Auswahl eines Kassensystems fragen Sie konkret: Speichert das System Benutzer, Zeitstempel, Korrekturgrund, betroffene Positionen und die Auswirkung auf Zahlungen? Diese Details sind später in Buchhaltung und Tagesabschluss wertvoll.
Warum ist Storno für den Tagesabschluss (Tagesabschluss) wichtig?
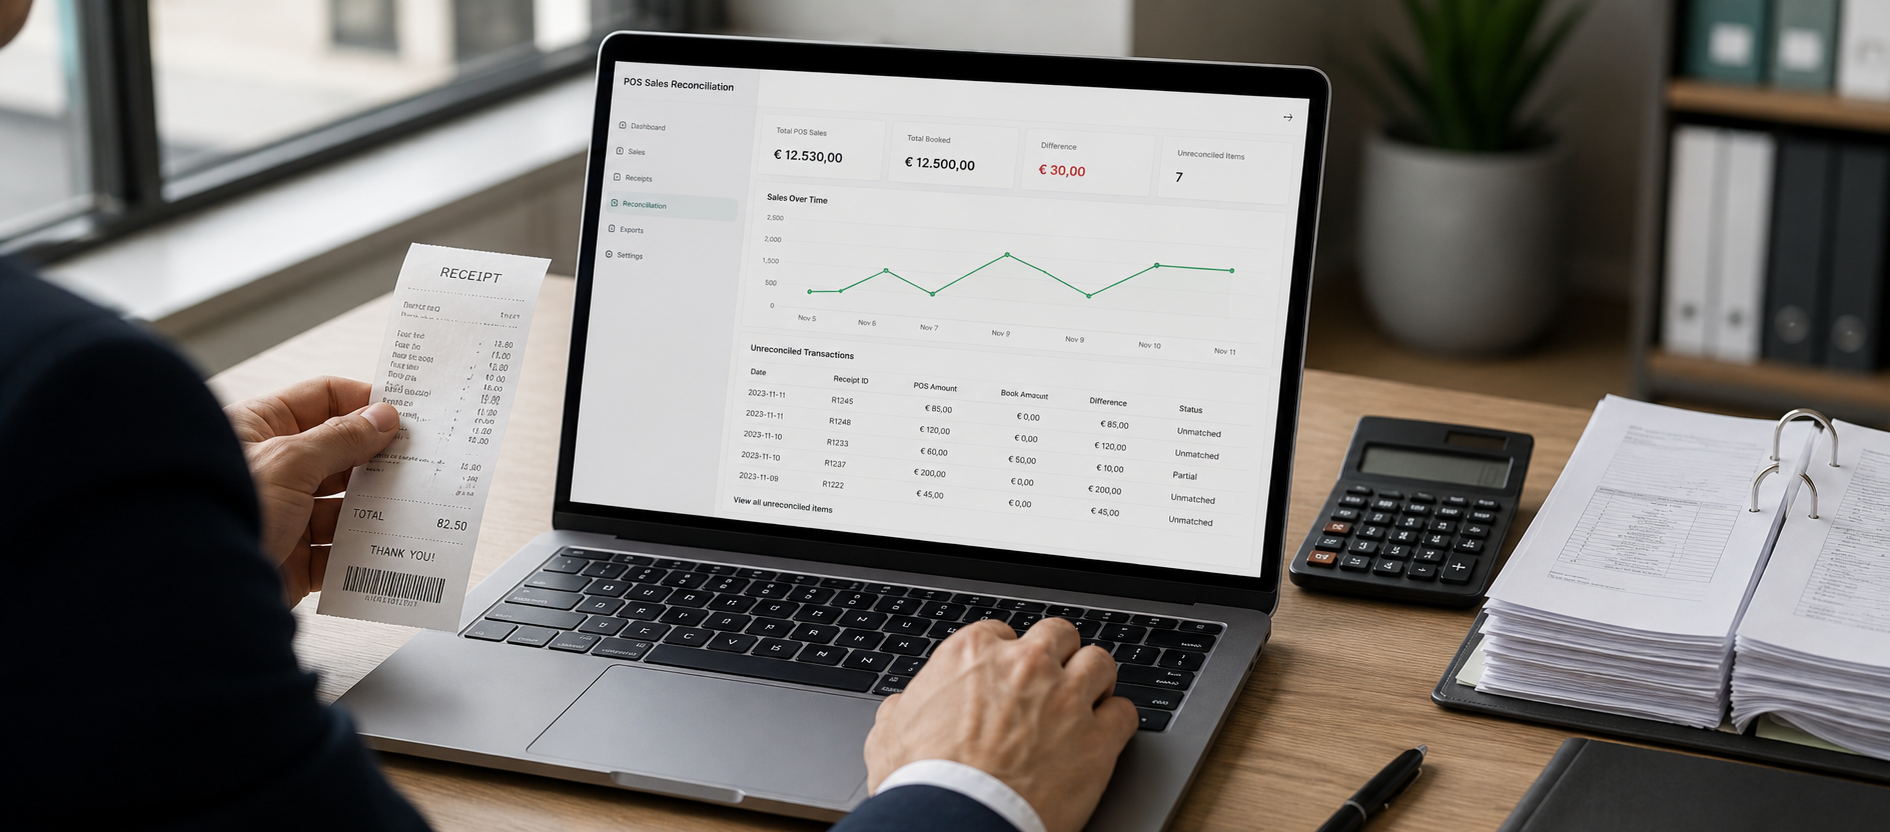
Ein verlässlicher Tagesabschluss zeigt alle Verkaufsvorgänge, Zahlungen, Stornos und Lagerbewegungen in einer konsistenten Sicht. Wenn Korrekturen außerhalb oder ohne Begründung erscheinen, bleibt nur eine Summenzahl ohne Erklärung. Ein gutes Reporting trennt normale Verkäufe und Stornos, zeigt Summen nach Zahlungsart (Bar, Karte) und listet Mitarbeitende, die storniert haben.
Lonio‑Berichte (Berichte & Analyse) setzen darauf, Verkaufsdaten in handhabbare Signale zu verwandeln: Nutzen Sie Filter für Stornos, Mitarbeitende, Artikelkategorien und Zahlungsarten, um Auffälligkeiten schnell zu erkennen.
Storno, Zahlungsarten und Buchhaltung
Häufiges Problem: Nur der Verkauf wird korrigiert, nicht aber die finanzielle Abwicklung. Beispiele:
- Barverkauf storniert → Bargeldbestand muss erklärt werden.
- Kartenbuchung wird rückgängig gemacht → Kartenabrechnung und Terminal-Settlement müssen passen.
- Rechnung (Rechnung) wurde erstellt → Storno muss in der Rechnungslegung separat abgebildet werden.
Betrachten Sie Stornos daher immer verbunden mit digitalen Rechnungen und Buchhaltungs‑Outputs. Das reduziert Nachfragen und Nacharbeiten am Monatsabschluss.
Welche Regeln sollte Ihr Storno‑Prozess enthalten?
Ein einfaches, aber klares Regelwerk hilft enorm. Empfohlene Minimalpunkte:
- Wer darf ohne Rückfrage storno‑tätig werden (Kassierer:in, Schichtleiter:in, Filialleitung)?
- Wann ist eine Zustimmung verpflichtend (z. B. nach Zahlung, Betrag über X EUR, Retouren)?
- Wann ist ein Korrekturgrund Pflicht (z. B. nach Zahlung oder bei hohen Beträgen)?
- Wie wird die Lagerkorrektur (Warenbestand) bei Retouren dokumentiert?
- Wer prüft die Storno‑Liste im Tagesabschluss oder nach Schichtende?
Zugriffsrechte und Rollen
Nicht alle Mitarbeitenden brauchen dieselben Rechte. Wenn jede:r ohne Nachweis storniert, bricht die Kontrollkette zusammen. Ein gutes System kennt mindestens Rollen wie Kassierer:in, Schichtleitung und Filialleitung. Beispiele für Regeln:
- Position entfernen vor Zahlung: niedrige Hürde für Kassierer:innen.
- Storno nach Zahlung oder hoher Betrag: Zustimmung Schichtleitung erforderlich.
- Audit-Log: wer hat storniert, wann und mit welchem Grund.
Fehler, die Sie vermeiden sollten
- Storno als Möglichkeit zur Verschleierung: Wiederholte Stornos sind ein Hinweis auf Trainings- oder Prozessmängel.
- Storno ohne Begründung: macht Monatsauswertung und interne Kontrolle wertlos.
- Keine Verbindung zum Warenbestand: Retouren, die nicht eingelagert werden, zerstören die Bestandsrechnung.
Für Betriebe mit relevantem Inventar lohnt sich die Verbindung von POS und Warenbestand & Inventur.
Checkliste zur Auswahl eines Kassensystems für Stornos
Stellen Sie diese Fragen vor Kauf oder Wechsel:
- Protokolliert das System Stornos mit Benutzer und Zeitstempel?
- Lässt sich ein Korrekturgrund erzwingen?
- Sind Korrekturen in einem eigenen Report sichtbar?
- Sind Stornos im Tagesabschluss klar ausgewiesen?
- Sind Zahlung, Rechnung und Bestand nach der Korrektur synchronisiert?
- Kann die Leitung auffällige Stornos filtern und prüfen?
- Ist das Onboarding für Ihr Team einfach und dokumentiert?
Beim Systemwechsel ist außerdem ein geordneter Datenimport wichtig — sehen Sie sich unsere Dienste zur Datenimport & Migration an, damit historische Buchungen und Rollen sauber übernommen werden.
Fazit
Storno in der Registrierkasse ist kein lästiges Detail, sondern Teil der betrieblichen Ordnung: Kasse, Zahlung, Bestand und Buchhaltung müssen zusammenpassen. Definieren Sie Zugriffsrechte, verlangen Sie nachvollziehbare Korrekturgründe, nutzen Sie Korrekturbelege und prüfen Sie Stornos regelmäßig im Tagesabschluss. So vermeiden Sie Überraschungen am Monatsende und schaffen verlässliche Daten für Entscheidungen.
Wollen Sie Storno‑Workflows, Kassenrechte und Reporting in Ihrem Betrieb prüfen? Sprechen Sie mit uns über Ihre Anforderungen: Kontakt.
Quellen und weiterführende Informationen
- BMF/Findok: Einzelaufzeichnung & Registrierkassen
- WKO: FAQ zur Registrierkassenpflicht
- RIS: Registrierkassensicherheitsverordnung (RKSV)
Häufige Fragen
Ist Storno in der Registrierkasse in Österreich erlaubt?
Ja. Stornos sind nicht verboten, müssen aber transparent, nachvollziehbar und im Kassenprotokoll dokumentiert sein. Für konkrete Rechtssicherheit sprechen Sie mit Ihrem Steuerberater.
Worin unterscheidet sich ein Korrekturbeleg vom einfachen Löschen einer Buchung?
Ein Korrekturbeleg dokumentiert die Änderung, verbindet sich mit dem Originalbeleg und bleibt prüfbar. Das blinde Löschen entfernt Nachvollziehbarkeit und erschwert spätere Prüfungen.
Muss jeder Storno begründet werden?
Praktisch: ja. Besonders nach Zahlung, bei hohen Beträgen oder bei Retouren sollte ein Korrekturgrund Pflicht sein, um Reporting und interne Prüfung zu erleichtern.
Wie wirkt sich ein Storno auf den Tagesabschluss (Tagesabschluss) aus?
Stornos sollten im Tagesabschluss separat ausgewiesen werden, sodass Unterschied zwischen Bruttoverkäufen, Stornos, Barbestand und Kartenumsätzen klar erkennbar ist.
Was sind die wichtigsten Kriterien bei der Wahl eines Kassensystems für Stornos?
Wichtige Kriterien sind: Benutzer- und Zeitprotokoll, erzwingbare Korrekturgründe, separates Storno‑Reporting, Synchronisation mit Zahlung, Rechnung und Bestand sowie einfache Filter- und Prüfmechanismen für die Leitung.