Jahresbeleg 2026 in Austria – scadenza, verifica e checklist
Genera la ricevuta annuale corretta, verificala entro la scadenza e conserva i documenti. Una guida di fine anno per ristoranti, negozi, saloni e altre attività in Austria.
- Bahram Davoodi

Verificato il 20 novembre 2026. Questa guida riguarda la normativa austriaca.
Per le attività che utilizzano un registratore di cassa fiscale in Austria, lo Jahresbeleg relativo al 2026 viene generalmente generato a fine anno, entro il 31 dicembre 2026. La verifica deve essere completata entro il 15 febbraio 2027. Le attività stagionali e quelle che proseguono il servizio oltre la mezzanotte seguono regole specifiche sui tempi. La guida WKO alla verifica della ricevuta annuale illustra questi casi.
Inserisci entrambe le attività nella checklist di fine anno. Generare una ricevuta e verificarla con esito positivo sono due passaggi distinti. Vale per un ristorante, un negozio, un salone e un’impresa con più sedi.
Che cosa registra lo Jahresbeleg
Lo Jahresbeleg è una ricevuta a importo zero, firmata, che documenta il contatore del fatturato del registratore di cassa alla fine dell’anno solare. Di norma coincide con la ricevuta mensile di dicembre. Un riepilogo del fatturato, una chiusura giornaliera o un’esportazione contabile non lo sostituiscono.
Usa la funzione dedicata alla ricevuta annuale del registratore di cassa. L’operazione registra un documento fiscale di chiusura e non richiede di creare una vendita fittizia. Le disposizioni di riferimento sono contenute nell’articolo 8 della RKSV.
Quali registratori devono essere verificati?
Parti dai registratori fiscali e dai rispettivi identificativi Kassen-ID. Una filiale con due registratori fiscali registrati separatamente necessita generalmente di una ricevuta annuale per ciascuno. Un certificato di firma condiviso non li trasforma in un unico registratore.
Viceversa, più tablet possono essere postazioni di inserimento collegate a un solo registratore fiscale. Conta quindi le registrazioni fiscali, oltre a controllare i dispositivi presenti al banco. Per i sistemi chiusi autorizzati esistono disposizioni particolari, da verificare rispetto alla configurazione approvata.
Occorre considerare anche i pagamenti diversi dal contante fisico. Ai fini delle regole austriache sui registratori di cassa, anche i pagamenti con carte di debito e di credito effettuati sul posto rientrano nei Barumsätze. Un negozio che accetta solo carte non dovrebbe quindi presumere di essere esonerato dagli obblighi relativi al registratore. Questa definizione fiscale è più ampia del contante fisico al quale si riferisce il futuro limite UE. Consulta la spiegazione di Barumsatz sul portale USP.
La checklist di fine anno in sette passaggi
- Elenca i registratori fiscali, i rispettivi Kassen-ID e la persona responsabile di ciascuno. Stabilisci chi genererà la ricevuta e chi ne completerà la verifica.
- Controlla la configurazione della firma e il metodo di verifica scelto prima dell’ultimo giorno di attività. Risolvi eventuali problemi di accesso o configurazione mentre l’assistenza è disponibile.
- Completa le ultime operazioni rilevanti dell’anno e riconcilia il turno. Mantieni separate la conta del contante, la liquidazione dei pagamenti con carta e la ricevuta fiscale annuale.
- Genera lo Jahresbeleg firmato con la funzione dedicata nel momento corretto di chiusura dell’anno. Nella procedura manuale standard, stampalo e conservalo. Se utilizzi un webservice automatizzato, concorda la procedura di stampa e conservazione applicabile con il fornitore o il consulente fiscale.
- Verifica la ricevuta entro il 15 febbraio 2027 tramite la BMF Belegcheck-App o un webservice FinanzOnline configurato correttamente. Per usare l’app serve un codice di autenticazione di FinanzOnline. Un webservice integrato utilizza la propria autenticazione configurata.
- Controlla l’esito restituito. La sola generazione automatica della ricevuta o una richiesta in attesa non attestano una verifica riuscita. Se compare un errore, fai risolvere la causa e completa il controllo entro la scadenza.
- Conserva la ricevuta annuale e verifica che il registro di acquisizione dati, o DEP, sia sottoposto a un backup corretto. Una breve checklist interna dei registratori aiuta il personale a seguire il completamento delle operazioni.
L’affidamento dell’attività al consulente fiscale non proroga la scadenza. Concorda la consegna con sufficiente anticipo per poter risolvere un eventuale esito negativo.
Tre situazioni nella gestione quotidiana
Un ristorante che serve gli ospiti dopo mezzanotte
Per un ristorante il cui servizio di San Silvestro continua il 1° gennaio, le regole consentono di generare la ricevuta annuale dopo la chiusura. Il termine ultimo è il successivo giorno di apertura, purché avvenga entro un intervallo ragionevole. Pianifica l’operazione in base al servizio effettivo e alla chiusura fiscale. Non occorre interrompere tutti i pagamenti allo scoccare della mezzanotte. Per un’attività aperta ventiquattr’ore su ventiquattro esiste una diversa soluzione pratica, collegata alla chiusura annuale del sistema di registrazione.
Un negozio o un salone che chiude prima del 31 dicembre
Se il 30 dicembre è effettivamente l’ultimo giorno dell’anno con operazioni, pianifica la ricevuta annuale dopo tali operazioni. Se in seguito vengono emesse altre ricevute, occorre generare nuovamente la corrispondente ricevuta di chiusura annuale. Le attività stagionali possono generarla alla fine della stagione e comunque prima di riprendere l’attività nel nuovo anno, rispettando il termine di verifica.
Un’impresa con più sedi
Esamina separatamente ogni registratore fiscale ordinario. Un elenco interno pratico può contenere sede, Kassen-ID, numero della ricevuta annuale, stato della verifica e collega responsabile. In questo modo è più facile individuare un controllo incompleto in una filiale. Si evita inoltre di contare tre tablet collegati allo stesso registratore fiscale come tre registrazioni fiscali separate.
Queste disposizioni sui tempi sono descritte nelle indicazioni BMF vigenti sui registratori di cassa, sezione 4.5.7.
Mantieni disponibili la ricevuta e il DEP
La verifica della ricevuta annuale non sostituisce il backup del DEP. Secondo l’articolo 7 della RKSV, il registro deve essere salvato almeno trimestralmente su un supporto elettronico esterno, in una forma protetta dalle alterazioni. Verifica dove è conservato il backup e se può essere effettivamente recuperato.
Il periodo generale di conservazione previsto dall’articolo 132 della BAO è di sette anni. Procedimenti fiscali pendenti pertinenti possono richiedere una conservazione più lunga. Concorda la procedura di archiviazione e stampa adatta alla tua configurazione. Una modifica alle modalità di consegna delle ricevute ai clienti non cambia automaticamente la conservazione della ricevuta annuale.
Le novità su contanti e ricevute da segnare in calendario
Regole semplificate per le ricevute digitali ai clienti dal 1° ottobre 2026
L’Austria ha semplificato la consegna delle ricevute elettroniche. Nel rispetto dei requisiti applicabili, la ricevuta può essere trasmessa al cliente oppure resa leggibile nel luogo del pagamento. Resta il diritto di richiedere una ricevuta cartacea. Queste regole non sostituiscono lo Jahresbeleg né la sua verifica. Leggi le indicazioni BMF sulle ricevute digitali e la nostra guida pratica alle ricevute per i ristoranti.
Schede di firma interessate da sostituire entro il 21 maggio 2027
La WKO indica il 21 maggio 2027 come termine di sostituzione per le schede di firma ACOS-ID 2.1 e ATOS CardOS 5.3 interessate. Questa specifica sostituzione delle schede non riguarda le soluzioni online o HSM. Controlla il tipo di scheda effettivamente utilizzato prima di prenotare un intervento o acquistare hardware. Consulta l’avviso tecnico WKO e la nostra guida alla sostituzione delle schede di firma.
Il limite UE ai contanti è approvato e si applicherà dal 10 luglio 2027
L’articolo 80 del regolamento (UE) 2024/1624 stabilisce un massimo di 10.000 € per i pagamenti in contanti nell’attività commerciale. I pagamenti che appaiono collegati sono considerati insieme, quindi suddividere un’unica operazione in più versamenti in contanti non consente di evitare il limite. I pagamenti tra persone fisiche che agiscono al di fuori della propria attività professionale sono esclusi da questo limite. Gli Stati membri possono prevedere limiti inferiori.
Il regolamento si applica dal 10 luglio 2027. Questo limite UE non costituisce quindi un nuovo limite generale ai contanti già applicabile alle imprese austriache nel novembre 2026. Il contante continua a essere ammesso entro le condizioni previste. Le disposizioni di riferimento sono gli articoli 80 e 90 del regolamento (UE) 2024/1624. Occorre continuare a considerare gli altri obblighi esistenti, compresi quelli antiriciclaggio specifici del settore.
Come Lonio collega le attività di fine anno
Lonio integra il registratore di cassa e le ricevute fiscali nel flusso di lavoro dell’attività. Le funzioni di cassa comprendono ricevute iniziali, mensili, annuali e di annullamento, oltre alle esportazioni DEP. La verifica delle ricevute mensili e annuali è inclusa in tutti i piani Lonio senza una tariffa aggiuntiva per il servizio di verifica. Eventuali costi separati del certificato di firma restano distinti da questo servizio.
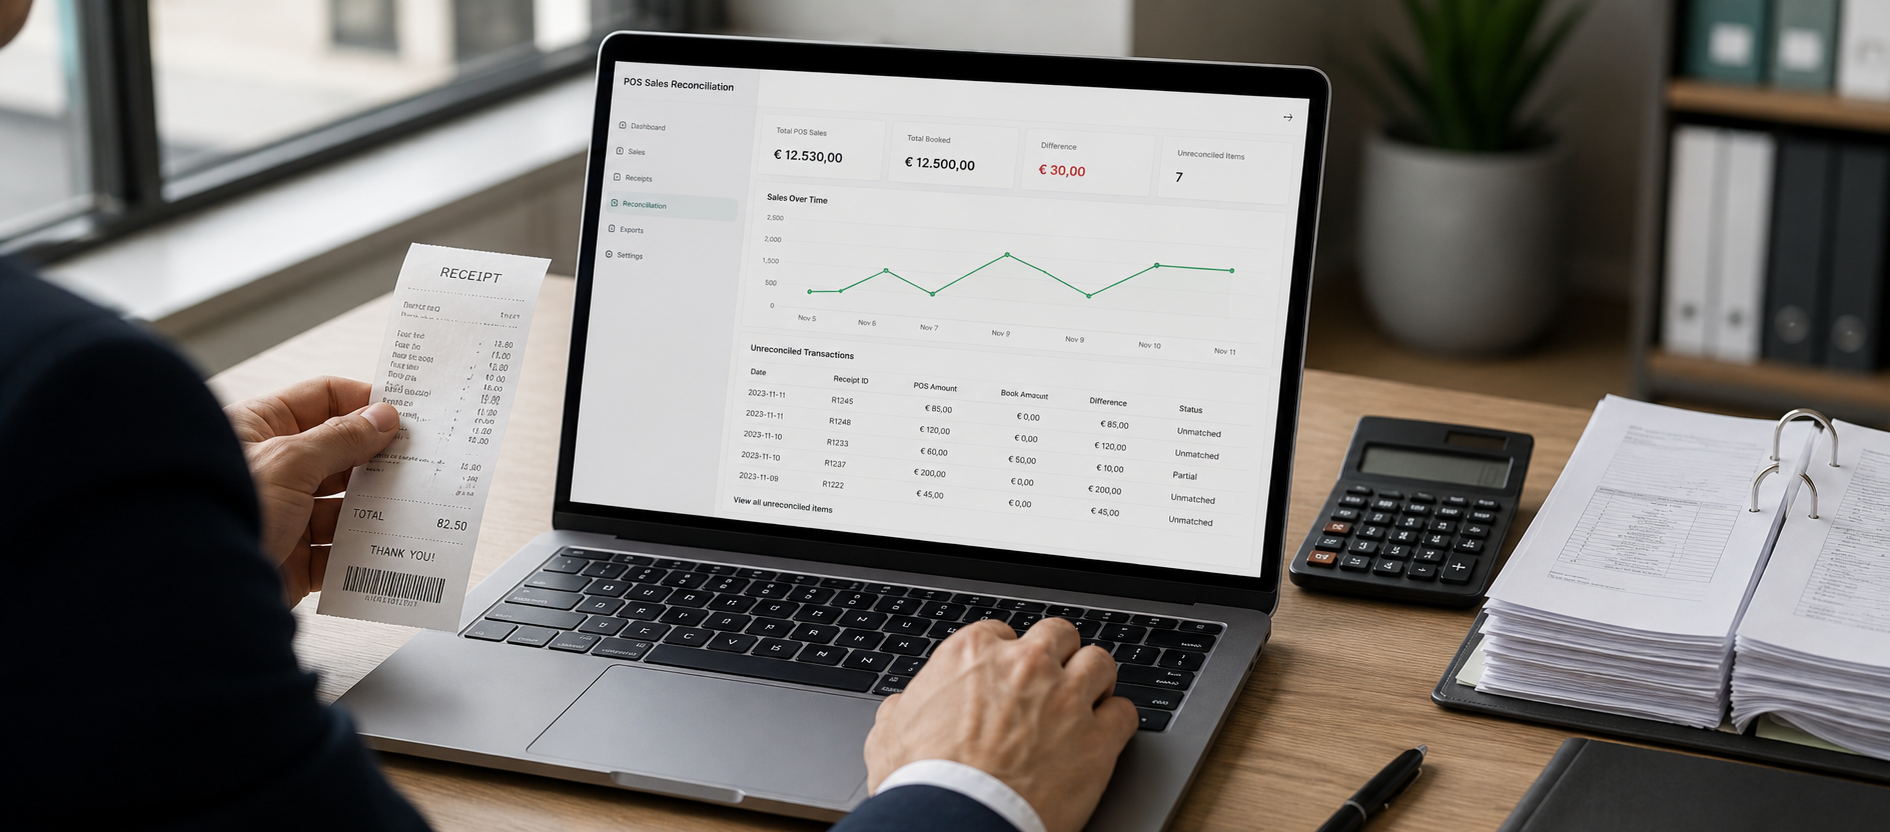
Gli strumenti di contabilità collegano vendite, acquisti, pagamenti, movimenti di cassa ed esportazioni per il consulente fiscale, in base alla configurazione scelta. Questo aiuta a organizzare i documenti di fine anno mantenendo distinta la verifica della ricevuta fiscale dalla chiusura contabile annuale.
Durante una demo, segui un Kassen-ID dalla ricevuta annuale all’esito della verifica e all’esportazione DEP, quindi esamina il passaggio dei dati alla contabilità. Prenota una demo Lonio.
Risposte brevi alle domande più comuni
È sufficiente il riepilogo del fatturato di dicembre?
No. Lo Jahresbeleg è la ricevuta fiscale firmata a importo zero che riporta lo stato del contatore a fine anno. Un prospetto delle vendite ha una funzione diversa.
La generazione automatica significa che la verifica è completata?
No. Accertati che la verifica stessa abbia avuto esito positivo. Un processo automatico è utile quando la ricevuta corretta raggiunge il servizio di controllo e viene restituito un esito positivo.
La modifica sulle ricevute digitali dell’ottobre 2026 elimina la verifica annuale?
No. La consegna della ricevuta al cliente e la verifica della ricevuta fiscale annuale sono obblighi distinti. Mantieni entrambi nella procedura operativa.
Questo articolo fornisce informazioni generali per le attività in Austria, sulla base delle fonti disponibili il 20 novembre 2026. Per configurazioni particolari e questioni fiscali individuali, rivolgiti al tuo consulente fiscale.