Contanti in Austria nel 2027: cosa cambia per le imprese con il limite di 10.000 euro
Cosa cambia in Austria a luglio 2027, quali imprese hanno obblighi di identificazione e come organizzare acconti, fatture e registrazioni dei pagamenti.
- Bahram Davoodi

Un ordine di mobili, un ricevimento di nozze o un soggiorno di gruppo possono prevedere diversi pagamenti prima del saldo della fattura. È proprio in questi casi che il futuro limite europeo al contante merita attenzione: l'importo rilevante può andare oltre il denaro consegnato oggi alla cassa.
Per le imprese austriache, la data da ricordare è il 10 luglio 2027. Il regolamento UE è stato adottato, ma la sua data generale di applicazione deve ancora arrivare. Questa guida distingue la novità dalle regole austriache già vigenti sui registratori di cassa e illustra come preparare il lavoro quotidiano.
Fonti normative verificate il 20 novembre 2026. Gli esempi seguenti sono illustrativi.
Cosa cambia il 10 luglio 2027?
L'articolo 80 del Regolamento (UE) 2024/1624 consente a chi commercia beni o presta servizi di effettuare o accettare pagamenti in contanti fino a 10.000 €, considerando anche le operazioni apparentemente collegate. Un importo esatto di 10.000 € rientra nel limite UE; un importo superiore no. L'articolo 90 stabilisce la data di applicazione.
Gli Stati membri possono fissare limiti inferiori. Sono esclusi i pagamenti tra persone fisiche che agiscono al di fuori della propria attività professionale, nonché determinati pagamenti o depositi presso istituti finanziari. La norma non vieta di possedere contanti.
La valutazione nazionale dei rischi del Ministero delle Finanze austriaco distingue l'attuale assenza di un tetto generale al contante dagli obblighi di identificazione e dalle restrizioni settoriali già esistenti. Le imprese devono continuare a rispettarli anche prima di luglio 2027.
Quali situazioni quotidiane richiedono attenzione?
Una caffetteria che vende singoli caffè difficilmente riceverà un pagamento di 10.000 €. Un ristorante che organizza un grande evento potrebbe invece trovarsi in questa situazione. Lo stesso vale per acquisti al dettaglio di valore elevato, soggiorni di gruppo e contratti di servizi consistenti.
Usate questi esempi per verificare il vostro processo:
- Prenotazione di un evento: un cliente versa un acconto di 6.000 € in contanti e successivamente propone di pagare altri 5.000 € in contanti per lo stesso evento. Registrare i due incassi separatamente non elimina il collegamento. Nel complesso, superano il limite.
- Acquisto in negozio: un unico pagamento in contanti di 10.000 € non supera il tetto UE. L'eventuale obbligo di identificazione o di altri controlli è una questione distinta.
- Giornata di intenso lavoro: un totale giornaliero elevato di contanti non costituisce automaticamente un'unica operazione. Un rapporto che raggruppa centinaia di vendite indipendenti non può, da solo, individuare pagamenti collegati.
Questi esempi applicano il principio delle operazioni collegate, ma non sostituiscono la valutazione di un contratto specifico. Chiarite i casi dubbi con il vostro consulente prima di accettare il denaro.
Ogni impresa deve identificare i clienti a partire da 3.000 €?
Quella cifra non comporta un obbligo generalizzato per tutti i negozi, le caffetterie o i saloni. L'articolo 19, paragrafo 4, riguarda i soggetti obbligati che effettuano operazioni occasionali in contanti di almeno 3.000 €. L'articolo 3 definisce le attività interessate. Alcune categorie del commercio, tra cui metalli e pietre preziose, richiedono particolare attenzione.
Anche le domande e risposte della Commissione europea sull'antiriciclaggio distinguono il limite generale al contante dagli obblighi di identificazione dei clienti previsti per i soggetti obbligati. Fate verificare la vostra posizione: un'indicazione generica di fotocopiare il documento di ogni cliente non costituisce un processo di conformità adeguato.
Pagamenti in contanti e «Barumsatz» austriaco sono concetti diversi
Nella terminologia austriaca dei registratori di cassa, Barumsatz comprende più delle sole banconote e monete. La definizione USP include i pagamenti con carte di debito e di credito. Le indicazioni aggiornate del BMF sulla registrazione distinguono i pagamenti con carta effettuati di persona da determinati pagamenti a distanza.
Passare dal contante alla carta non elimina quindi automaticamente gli obblighi austriaci relativi a ricevute e registratori di cassa: cambia il metodo di pagamento. Nei rapporti, mantenete distinguibili contanti fisici, carte, bonifici e altri metodi, anche quando la rendicontazione fiscale ne raggruppa alcuni sotto una voce più ampia. La nostra guida alla rendicontazione dei pagamenti con carta approfondisce l'aspetto operativo.
Preparate un processo semplice prima della scadenza
Partite dagli incarichi e dagli ordini che potrebbero avvicinarsi al limite. Un piccolo gruppo di lavoro ha bisogno di una procedura applicabile anche durante un turno intenso.
- Rivedete ordini importanti e acconti. Individuate i casi in cui i pagamenti arrivano in date diverse o attraverso sedi differenti. Includete le prenotazioni già previste per il 2027.
- Conservate un riferimento comune. Collegate ogni acconto, rata e saldo al relativo ordine o contratto. Il personale deve poter trovare i pagamenti precedenti senza cercare in più caselle di posta.
- Concordate presto i metodi di pagamento. Spiegate le opzioni nel preventivo o nella conferma della prenotazione. Chiarite tempi del bonifico e saldo prima che il cliente venga a ritirare la merce o a concludere un evento.
- Indicate a chi rivolgersi in caso di dubbio. Nominate la persona che valuta pagamenti in contanti insolitamente elevati e collegamenti incerti tra operazioni. La verifica del responsabile deve precedere l'accettazione.
- Provate il passaggio alla contabilità. Controllate la corrispondenza tra fattura, importo incassato, metodo di pagamento e saldo residuo. Usate un ordine di prova realistico con acconto e saldo successivo.
- Rivedete la procedura prima di luglio 2027. Verificate le indicazioni austriache aggiornate, gli obblighi del vostro settore e gli eventuali limiti inferiori applicabili.
Sono accorgimenti pratici di preparazione, non ulteriori obblighi di legge. Mantenete la procedura proporzionata alle vostre operazioni.
Come possono aiutare registrazioni collegate
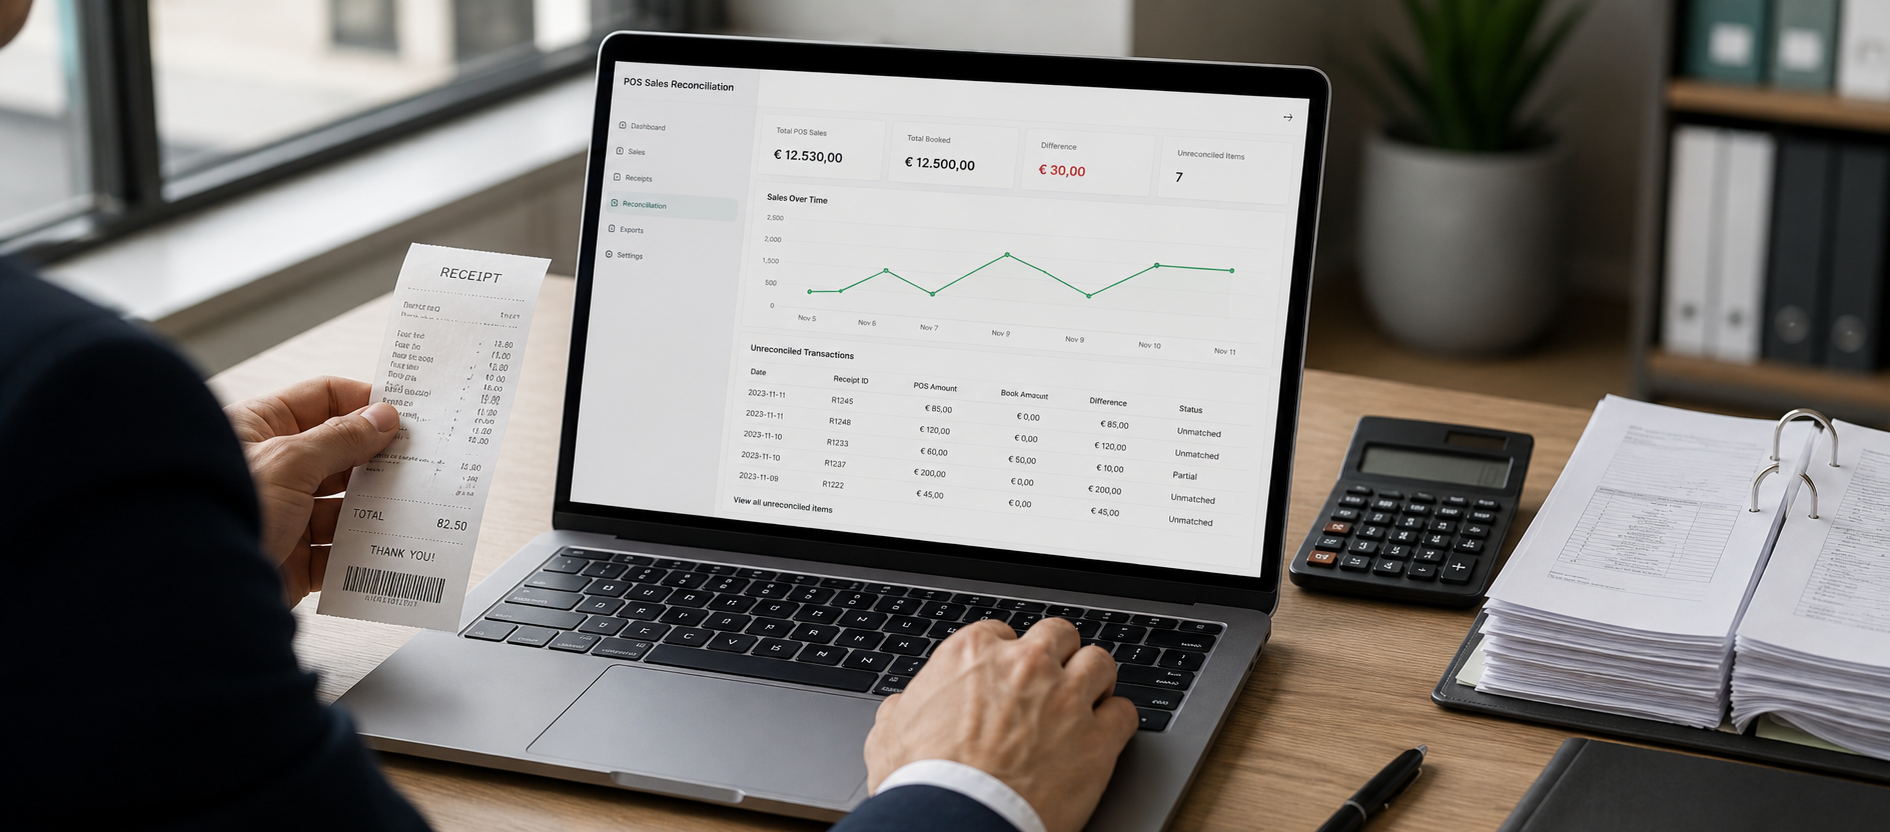
Lonio riunisce pagamenti alla cassa, schede clienti e contabilità nella stessa piattaforma. Le funzionalità pubblicate comprendono pagamenti suddivisi secondo configurazione, storico degli acquisti, movimenti di cassa, riconciliazione bancaria ed esportazioni contabili.
Per una dimostrazione, portate un esempio della vostra attività: un acconto di prenotazione, un ordine aggiuntivo e il saldo finale. Chiedete di vedere come si collegano le registrazioni e come il personale controlla l'importo ancora dovuto. Confermate piano, configurazione e responsabilità. Registrazioni collegate facilitano la verifica; non stabiliscono automaticamente se le operazioni siano giuridicamente collegate o se sussista un obbligo di identificazione.
E l'accettazione dei contanti e l'euro digitale?
Questi temi appartengono a un diverso pacchetto legislativo. Nella dichiarazione del 10 novembre 2026, la BCE descriveva ancora come in corso i negoziati sulle regole del corso legale del contante e sul quadro dell'euro digitale. Una proposta non va presentata come un nuovo obbligo già applicabile a ogni impresa austriaca.
Nella prossima verifica, tenete separate tre domande: quanti contanti fisici si possono accettare, quali obblighi di identificazione riguardano la vostra attività e come registrare il pagamento. Questa distinzione facilita la formazione del personale e il confronto con il commercialista sulla configurazione corretta.