2026/2027 yıl sonu: stok, açık hesaplar ve muhasebe devri
Güvenilir bir yıl sonu kapanışı ortak bir kesim anıyla başlar. Stoklar, ödemeler ve açık işlemler aynı anı yansıtmalıdır. Aksi hâlde sonradan gelen bir teslimat veya kart ödemesi aktarımı açıklanamayan hata gibi görünebilir.
- Bahram Davoodi
Güvenilir bir yıl sonu kapanışı ortak bir kesim anıyla başlar. Stoklar, ödemeler ve açık işlemler aynı anı yansıtmalıdır. Aksi hâlde sonradan gelen bir teslimat veya kart ödemesi aktarımı açıklanamayan hata gibi görünebilir.
Tarihi ve sorumluları belirleyin
Her alanı kimin hazırladığını, kontrol ettiğini ve onayladığını yazın. İşletme içi kontrol, yasal kapanış ve saklama yükümlülüklerinin yerine geçmez. Gereken envanter ve değerlemeyi muhasebecinizle kararlaştırın.
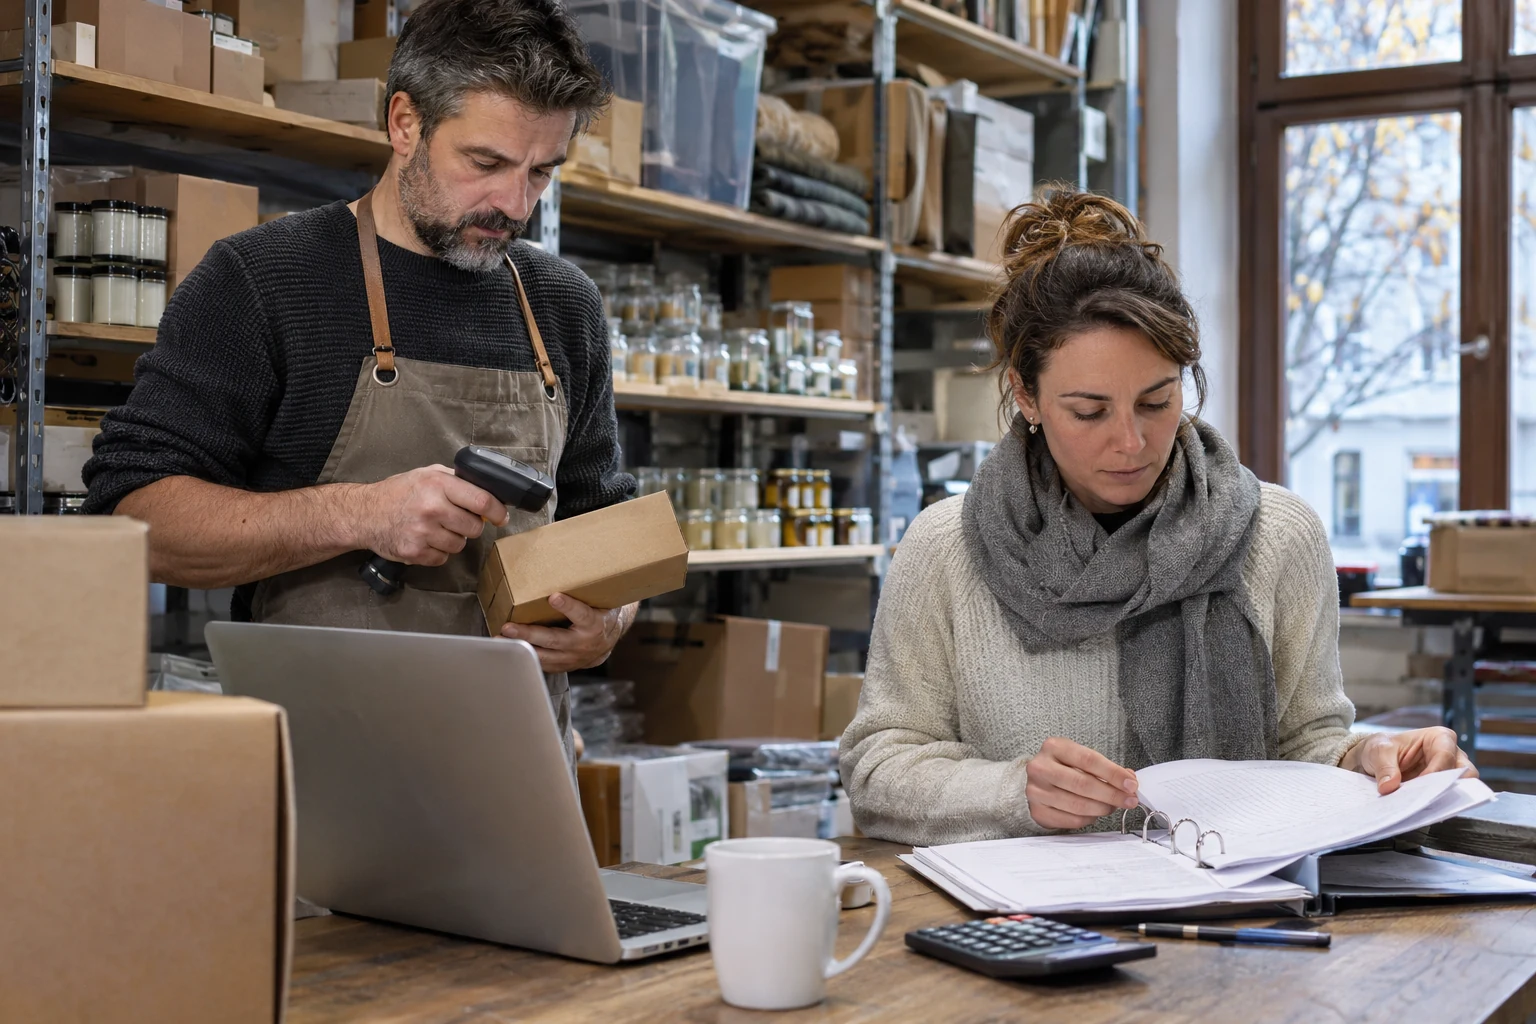
Sayım sırasında gerçekleşen satış, teslimat ve iadelerin nasıl kaydedileceğini önceden belirleyin. Kısa bir hareket listesi, tüm işletmeyi durdurmaya çalışmaktan daha yararlı olabilir. Stok sayımı rehberi hazırlığı destekler.
Stok farklarını açıklayın
Şube, raf/depo konumu ve varyant bazında sayın. Hasarlı, başkasına ait ve rezerve edilmiş ürünleri ayrı belirtin. Rezervasyon, ürünün fiziksel olarak depodan çıktığı anlamına gelmez. Değerlemeden önce miktarları netleştirin.
Örnek: sistem 40 adet gösterirken sayımda 37 bulunuyor. Sayım sırasında iki ürün satılmış, bir hasarlı ürün ayrı tutulmuş. Hareket kaydı ve ayrı sayım farkı açıklar. Stoku hemen üç adet azaltmak erken bir karar olur.
Açık tutarları uzlaştırın
Müşteri faturalarını eşleştirilen ödemelerle, tedarikçi faturalarını mal kabulleriyle, kart satışlarını ödeme kuruluşunun hesap dökümleriyle karşılaştırın. Henüz banka hesabına geçmemiş kart satışı otomatik olarak müşterinin ödemediği anlamına gelmez.
Satılan ve kullanılan hediye kartlarını, müşteri bakiyelerini ve avansları da kontrol edin. Para girişi, her işlemi ek satış geliri yapmaz. Vergisel ve muhasebesel sınıflandırmayı muhasebeciyle netleştirin.
Devir dosyasını hazırlayın
- Stok sayımı, açıklanan farklar ve onay.
- Ödeme durumuyla müşteri ve tedarikçi açık hesapları.
- Ödeme kuruluşu dökümleri ve beklenen aktarımlar.
- Aynı andaki hediye kartı, müşteri kredisi ve avans bakiyeleri.
- Çözümlenmemiş konular, sorumlu kişi ve sonraki adım.
Orijinal belgeler, dışa aktarımlar ve düzeltmeler izlenebilir olmalıdır. Yıllık kasa belgesinin kontrolü ayrı bir görevdir; bu uzlaştırmanın yerine geçmez.
Bağlantılı kayıtlarla çalışın
Lonio muhasebe özellikleri satış, satın alma ve ödemeleri bağlar. Yapılandırmanızın hangi raporları verdiğini ve muhasebe ofisinin hangi eşleştirmeleri beklediğini kontrol edin. Açık sorular listesi, farkları açıklanamayan bir dışa aktarımdan daha yararlıdır.
Sık sorulan sorular
Yıl sonundan önce her fatura ödenmeli mi?
Hayır. Doğru durum ve eşleştirme önemlidir. Tahsilat gelmediyse fatura açık kalmalıdır.
Bütün depolar için tek toplam yeterli mi?
Şube ve varyant bazında ayrı sayım, farkların yerini bulmayı ve sonraki transferleri açıklamayı kolaylaştırır.